 先觉财经




2025 年这就过去一半了?未免也太快了,各位今年上半年过得如何,投资收成还满意吗?
一般到年中投基演绎法会仔细复盘自己账户过去几个月整体的盈亏情况,再结合市场调整资产配置和具体的持仓安排。
那今天我们就来一起做一下年中投资盘点,回顾年内市场变动情况,聊聊下半年将会往哪个方向发力。
上半年关键词——『震荡+分化』
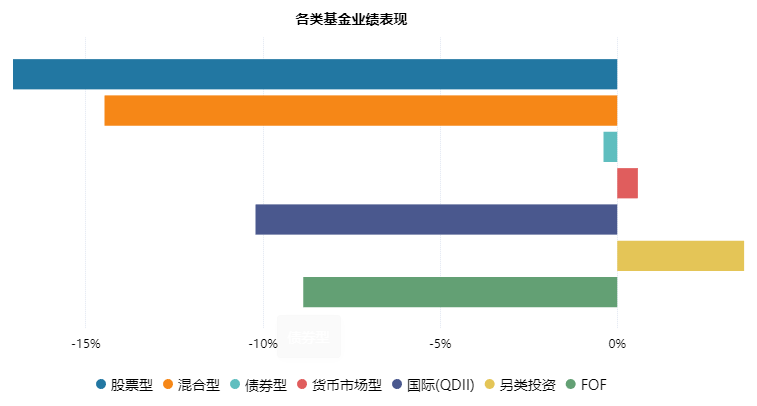
把时间线拉回到 2025 年初,A 股『新年新气象』,开年气势如虹,带动市场情绪高涨,但春节前后热度便有所回落,成长板块回调明显。4 月受到海外贸易政策冲击后,政策面接连释放暖意,虽然整体市场依然震荡不断、风格轮动频繁,但不乏强势板块,特别是 6 月 23 日起的『三连阳』,市场呈现普涨格局,大金融板块和科技板块同步走强,沪指创年内新高。
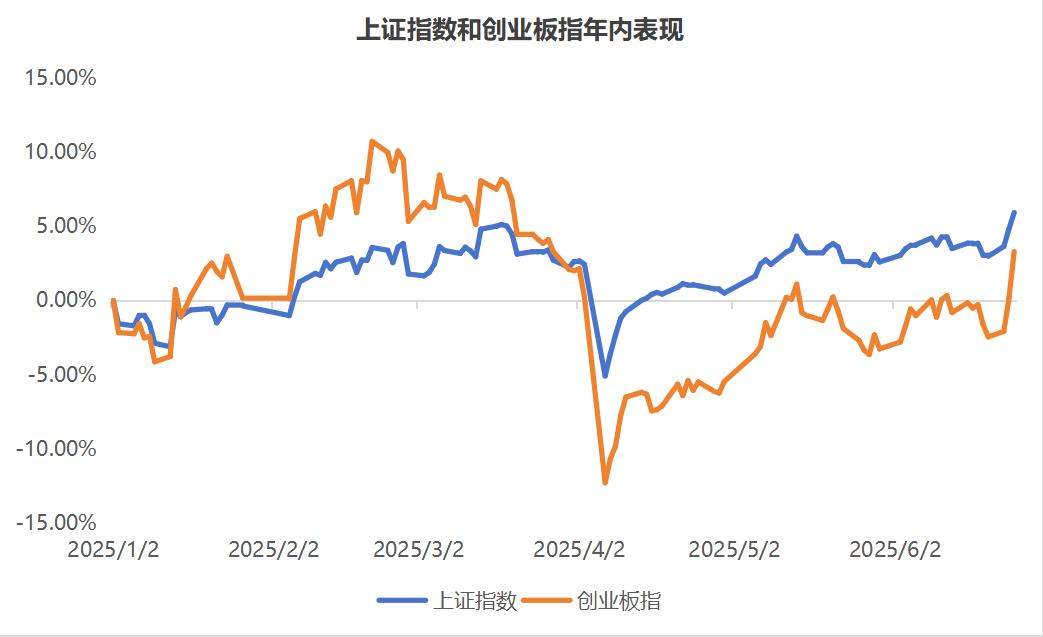
数据来源:Wind;区间日期:2025.01.02-2025.06.25
债市仍然是『稳仓』配置的重要选择之一,得益于货币政策的持续宽松态势,债券整体表现相对稳健。随着 10 年期国债利率走低,短期债市或仍存在机会。
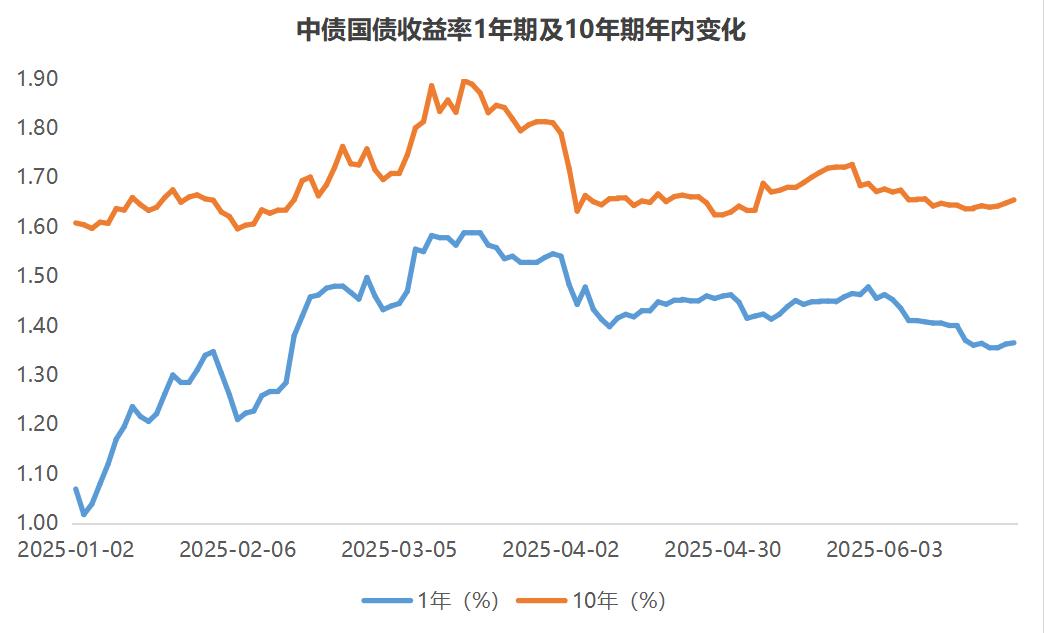
数据来源:中国人民银行;区间日期:2025.01.02-2025.06.25
上半年港股无疑是『最靓的仔』。在一季度经历了一波反弹后,受对岸关税政策的直接冲击,港股出现了相当明显的回落,但修复力度也随之展现,特别是创新药、新消费、科技三大板块热度高企。卡在年中时点,港股的整体估值仍处于相对合理的位置(当前恒生指数市盈率为 10.86 倍,位于成立以来约 46.96% 分位点),其中高股息标的的性价比优势凸显。
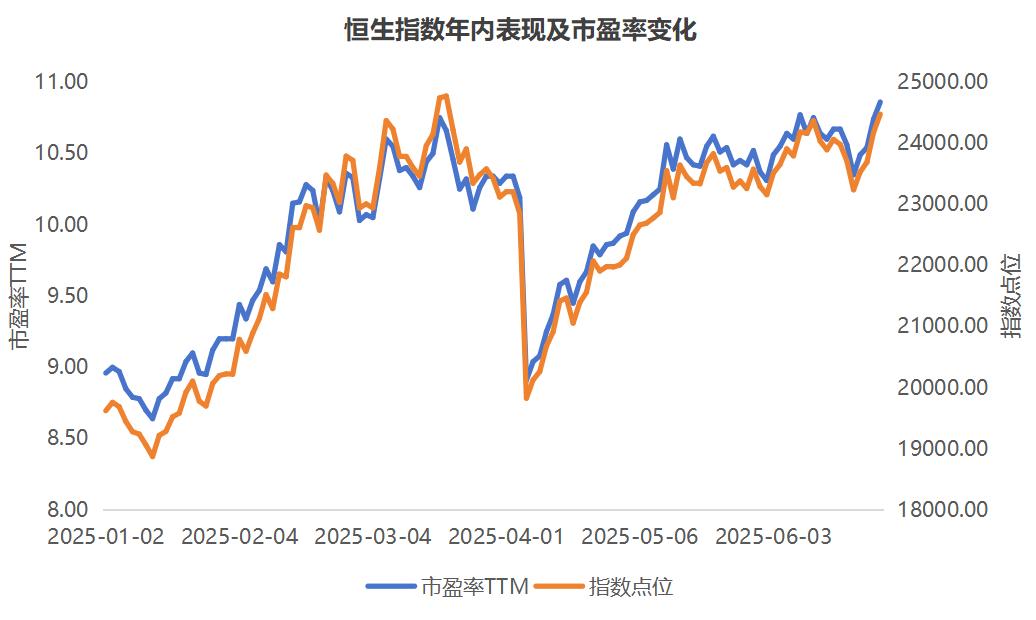
数据来源:Wind;区间日期:2025.01.02-2025.06.25
既然提到高股息,那不能不说震荡市中的『定海神针』——红利资产,它是今年上半年相当能打的存在之一了。
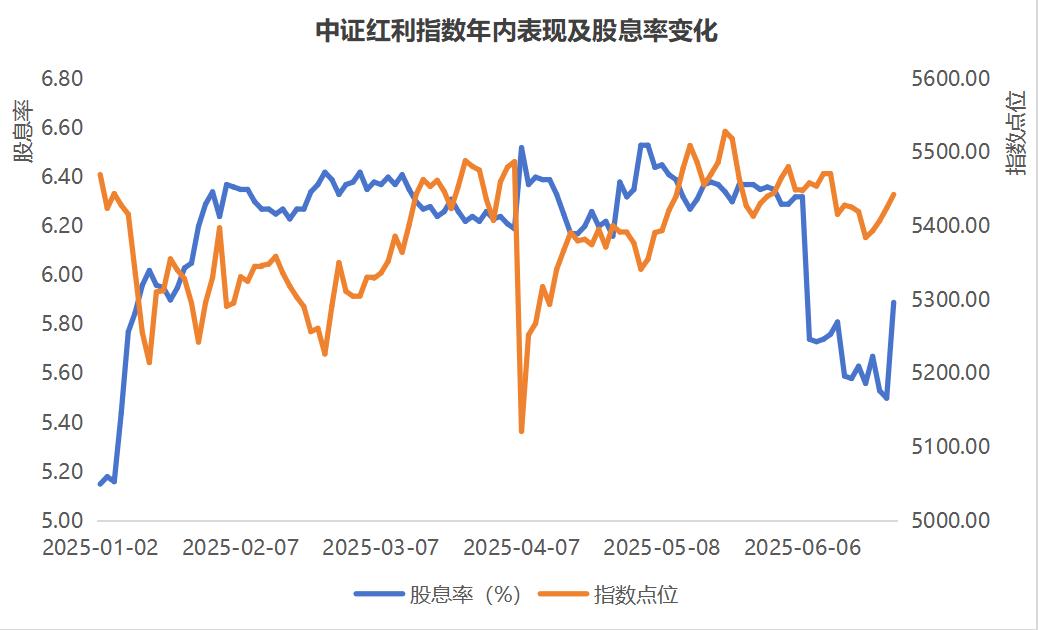
数据来源:Wind;区间日期:2025.01.02-2025.06.25
无论是 A 股还是港股,那些稳定分红、现金流强劲、估值偏低的公司上半年大多展现出了较强的防御性,一定程度上熨平了许多偏股型基金的波动。
永恒的投资难题:稳健VS收益
其实对于许多散户投资者来说,投资诉求很简单:我能不能不承受很大波动,但账户里也能有点意料之外的『惊喜』?
解法的关键,是找到一个『求稳』和『收益』之间的平衡点。『固收增强』策略就是不错的折中选择,特别是在上半年这样的震荡市中。
『固收增强』策略大家应该并不陌生,就是在传统固定收益类资产(比如债券)的基础上,加入一些偏稳健的『增强型』的资产(比如红利等稳健型股票、可转债和打新等等),以求提高整体收益水平。
就像在决定午饭的时候,吃主食太单调,吃蔬菜又不顶饱,所以最后选择了有饼也有料的披萨一样,固收增强策略在震荡市中就起到的是『抗饿且好吃』的作用。
我们可以模拟测算一下在不同的市场环境里『投资披萨』的表现,上证指数代表权益资产、中证全债代表固收资产,固收增强组合暂定为【20%股+80%债】【30%股+70%债】【40%股+60%债】,来看看10年里,它们表现得如何。
近10年固收增强策略不同比例组合的表现(单位:%)
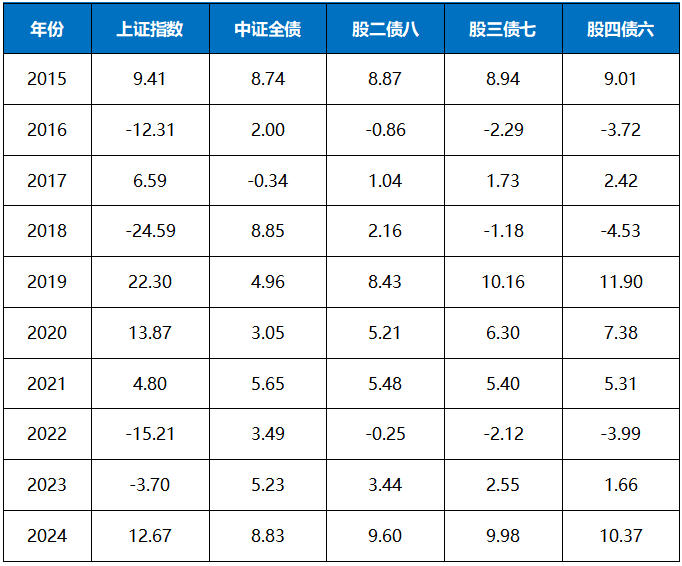
数据来源:Wind,截至2024.12.31。仅做模拟,不考虑交易成本,不代表实际投资组合回报。
表格里的数据很直观了,即便收益会受到股债配置比例的影响,但组合整体相对单一资产来说,在抗波动方面的表现是具有明显优势的。
从历史表现来看,固收增强型基金较好地实现了『稳健』与『收益』两手抓,投资效果是比较令人满意的。
寻找优势资产做增强
正如上文所述,固收增强策略基金的权益部分配置的资产类型不同,而由于权益资产的高弹性,选择什么样的『增强』策略,是选择该类型基金的重点所在。
今年以来,科技、红利、创新药等板块占据优势,而基于固收增强策略基金的求稳特性,偏稳健的权益资产——红利板块是当下比较合适的主配方向。
我们对过去一年表现较好的固收增强策略基金做了梳理,筛选其中回报较好、回撤较小、权益部分主打红利资产的产品,发现国海富兰克林基金旗下的『国富恒兴』、『国富安颐』和『国富鑫颐』这三只基金比较符合我们的挑选审美。
三只产品基本都是『债券打底+AH红利防御+少量成长龙头进攻』的配置逻辑,最近的港股红利风有多大大家应该都多多少少有点耳闻。
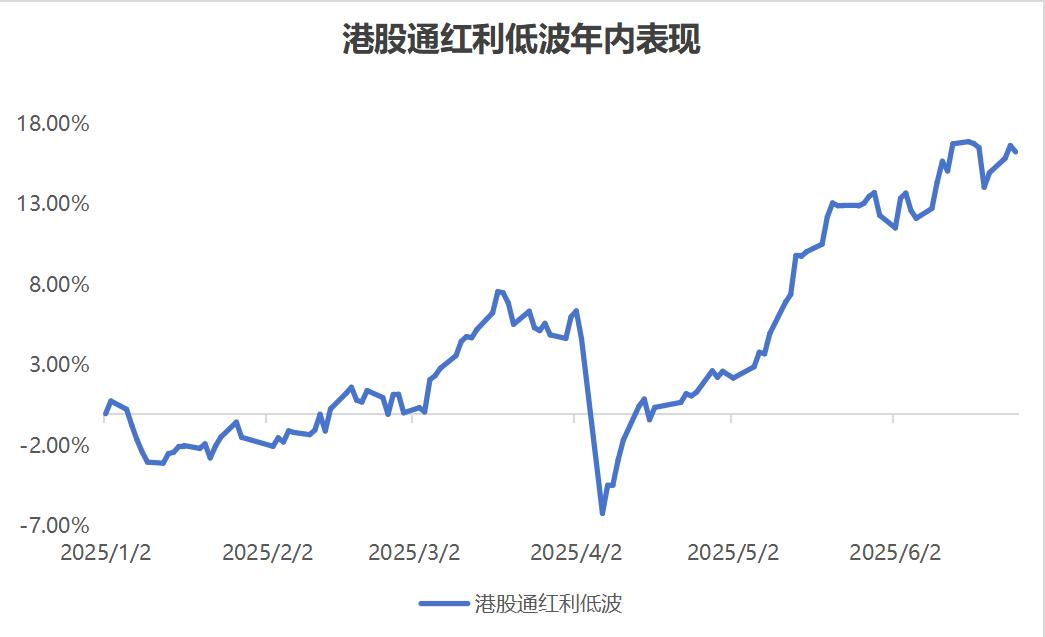
数据来源:Wind;区间日期:2025.01.02-2025.06.25;累计实现13.45%的涨幅
我们去看了国海富兰克林的公众号,他们最近也确实在推固收增强策略产品,这三只基金是他们近期推出的『国富理财+』 固收增强型基金产品线的主推产品,近一年表现如下:
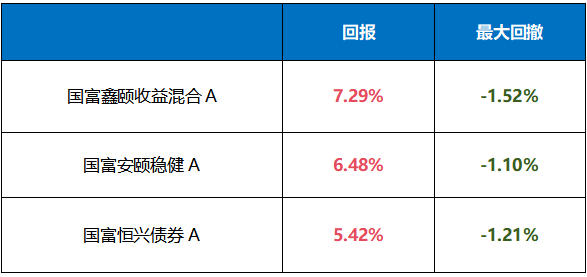
数据来源:Wind,区间日期:2024.06.26-2025.06.25
这三只基金负责权益部分的基金经理都是国富的研究分析部总经理王晓宁,他管理的偏股型基金『国富策略回报』也是我蛮看好的一只产品。
据基金 2025 年一季报披露,这三只产品中,『国富恒兴』和『国富安颐』今年 Q1 的股票仓位保持在 10%~15%,『国富鑫颐』的股票仓位则稍高,保持在 20%~25% 左右。具体配置集中在红利和深度价值方向,增加消费红利权重的同时,关注稳健成长方向。值得一提的是,这三只产品的红利持仓是兼顾了港股和 A 股双市场的红利资产,这也让几只产品的组合与传统红利策略有所区别,略向成长因子策略倾斜,更能适应不同经济周期。
国海富兰克林整体上是一家偏价值风格的公司,对于基本面研究和估值的安全边际看得比较重,有『底仓基金俱乐部』的称号。通常我挑固收+基金时,也比较喜欢选价值风格的公司和基金经理,更匹配产品特性,下半年想配一些固收增强策略基金的朋友可以作为参考。