 先觉财经




近年来,随着新能源汽车、工业电机、风力发电、变频空调等领域的持续拉动,再加上『双碳』政策支持,稀土永磁材料未来的需求空间预计将完全打开,可以说稀土行业发展空间十分巨大。截至 2025 年 8 月 22 日,『稀土ETF易方达(159715)』跟踪的中证稀土产业指数今年累计涨幅 58%,今年涨了这么多,投资者最关心的问题是后续还能不能涨,还有没有投资机会,我们可以从这以下几个方面来分析稀土产业的投资机会。
一、关税博弈和出口政策影响
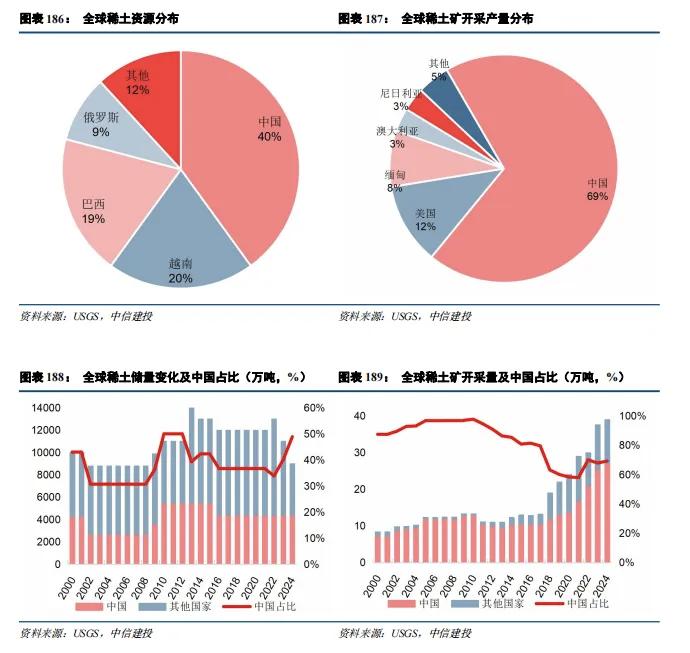
数据显示,中国把握稀土供给的主导地位,未来几年海外依旧要靠我国的稀土,根据美国地质调查局(USGS)公布的数据显示,2024 年中国稀土产量占全球近 70%,2020 年至 2023 年美国从中国进口的稀土量占总进口量的 70%。稀土的战略地位不言而喻。
同时全球稀土资源分布相对集中,中国作为全球稀土产业链最完整的国家,在储量和产量上均遥遥领先,国外虽然正在加大力度拓展扶持中国外的稀土供应链,但是目前情况下,海外新稀土矿在未来 2-3 年内较难形成实物量供应,中国仍占据行业主导地位,尤其在冶炼分离领域。稀土产业链技术全球领先,竞争格局优异,长期产业趋势确定,仍然值得重点关注。
二、稀土涨价趋势有望继续延续
7 月 10 日,稀土行业龙头宣布再度提价。北方稀土、包钢股份同时公告,将第三季度稀土精矿关联交易价格调整为不含税 19109 元/吨(干量,REO=50%),REO 每增减 1%、不含税价格增减 382.18 元/吨,这已是两家企业连续四个季度上调稀土精矿价格,价格持续攀升直接改善产业链盈利预期,为板块注入动力,这也是行业估值抬升的催化剂。
同时多家机构看好后市稀土涨价:
华泰证券认为 24Q1 稀土价格或已触及周期性底部,预期 25-26 年稀土价格中枢有望持续上行。此外,中国打击稀土非法出口,凸显出稀土资源的战略价值。7 月启动的金属镨钕竞拍表现活跃,市场看涨情绪浓烈。在稀土价格中枢有望上行的背景下,我们预期公司业绩将持续改善。
中泰证券认为,稀土行业正处于『供给刚性+需求爆发』的共振期,当前稀土价格处于周期底部位置,进口矿纳入管控后,2025 年价格中枢有望上移。预计远期人形机器人量产需求将新增 20-40 万吨磁材,相当于再造一个稀土永磁市场。
中信建投证券认为,稀土进入『涨价增利』第二阶段,供需错配驱动价格上行,8 月传统消费旺季叠加出口管制放松,磁材大厂订单排产至 9 月中旬,海外高价(如美国110美元/公斤采购价)传导至国内,现货价格易涨难跌。
国内供给端在反内卷,外面在稀土实施出口管制的双背景下,稀土价格涨价有望持续,在这样的环境下,稀土的估值向上变化,稀土的业绩也同样向上变化,戴维斯双击下,稀土行业值得长期关注。
三、稀土未来需求成长性
稀土的理化性能独特,具有重要的工业价值,是不可再生的稀缺性战略资源,在国防军工、航空航天、新材料、新能源等产业中均有重要用途。因具优秀的磁、光、电等物理化学性能,在高科技与国防领域具有不可替代性。
稀土被广泛应用于工业制造和日常生活之中,有『万能之土』之称,近年来在新能源和人形机器人的巨大市场背景下,也为稀土的未来需求成长空间打开了巨大潜力。
机构预测在『碳中和』等政策的持续推动下,新能源汽车、风力发电及节能电机等高端磁材需求增长迅速。同时 2025 年人形机器人逐步进入量产阶段,机构预计 25 年生产数千台人形机器人,2026 年计划将产量提高 10 倍,即 5-10 万台,同期国内厂商也持续加码对人形机器人的投入。按照一台人形机器人单位用量 2-4kg 钕铁硼,假设远期达到 1 亿台,对磁材需求量将达到 20-40 万吨,相当于再造一个稀土永磁市场,远期空间广阔。
综上,稀土作为『工业维生素』,在新能源、科技博弈战中不可或缺。当前,政策红利释放、供需格局优化、新兴产业需求爆发三大动能共振,推动稀土产业步入价值重估周期。
对于投资者而言,『稀土ETF易方达(159715)』跟踪的中证稀土产业指数,可一键覆盖全产业链,是投资者布局稀土产业的重要配置工具。