 先觉财经




近期 A 股市场在 4000 点附近展开震荡,行业轮动明显加快。在和读者朋友交流的过程中,投基演绎法明显感觉到,大家在投资过程中产生了一些共性问题:
到底是追逐热门的科技成长股,还是布局稳健的红利价值股?
投基演绎法认为,投资的核心要义之一,可能在于区分什么是可以预测的,什么是难以预测的。
历史经验告诉我们,没有人能精准预测短期市场的风格走向。但可以确定的是,长期来看,经济发展的大方向是向上的,权益资产是长期财富增值的重要途径。
投资中的『已知』与『未知』
在投资世界中,我们需要清醒认识到两种截然不同的特性:长期的『已知』和短期的『未知』。
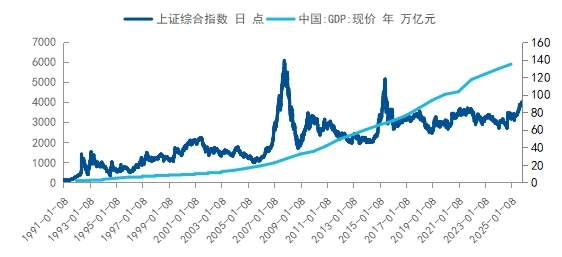
尽管道路曲折,但伴随着经济发展和技术进步,权益资产的长期趋势是向上的。尽管很多投资者在体感上觉得A股一直围绕在 3000 点左右波动,但实际上 A 股的长期中枢与底部都是在抬升的,排除掉 2007 和 2015 年市场大幅偏离的情形,我们可以观察到,市场整体是在波动中不断向上的。
图:上证指数与中国GDP增长对比
数据来源:Wind,截至2025年11月5日
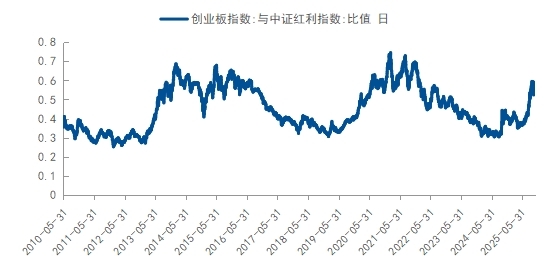
而从短期来看,市场最不变的就是变化,尤其在风格层面,很难持续准确地预测未来哪种风格会占优。虽然点位长期向上,但在过去的时间里,A 股经历了多轮风格和行业的主线变化,如 2019 年的科技产业、2021 年的消费与医药、2022 年的红利、2025 年的 AI 与机器人等。轮动的背后,没有单一风格能够长期占优,短期风格的变化大概率是『未知』的。
图:创业板指与中证红利指数的相对表现经历了多轮变化
数据来源:Wind,截至2025年11月5日
因此,如果试图预测短期的市场风格,可能会带来『过山车』式的投资体验。2025 年 10 月底,上证指数突破 4000 点后迅速回调,前期热门板块出现震荡,这种短期波动或许使得追逐热点的投资者难以应对。
对于绝大多数普通投资者而言,时间和精力比较有限,也很难对市场的风格变化做出有效跟踪。或许,认知到无法精准预测短期市场,不是对投资能力的一种否定,而是一种深刻的投资智慧,这能将我们的精力从对短期市场无效的预测转向更重要的领域,去构建一个能够应对市场『未知』变化的配置策略。
真正的投资智慧,或许不在于抵抗『未知』,而在于接受与应对『未知』。通过均衡配置,我们可以平静地穿越短期不确定性,最终抵达长期增长的『已知』目标。
解决方案:构建『成长+价值』的均衡配置策略
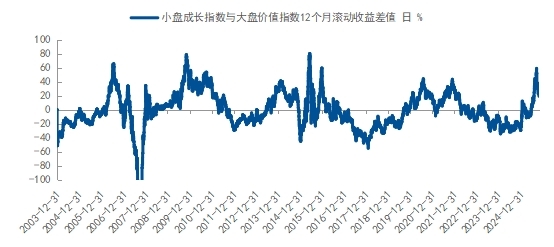
金融市场最可靠的规律之一就是均值回归。任何风格都不可能持续占优,极端偏离后终将回归常态。
图:A股小盘成长与大盘价值的收益差值有较强的均值回归效应
数据来源:Wind,截至2025年11月5日
如果我们承认短期『未知』的风格难以把握,但相信市场『已知』的长期向上趋势和均值回归定律,就可以构建一个同时包含成长与价值资产的均衡配置策略。
一方面,成长端可以捕捉创新驱动的收益。成长资产是『进攻之矛』,主要关注科技、新能源、AI 等代表未来方向的行业。这些领域是新质生产力的核心载体,在国家政策支持下,具有较大增长潜力,未来科技创新领域仍是市场突破的核心驱动力。
另一方面,价值端可以提供稳定现金流和安全垫。价值资产是『防守之盾』,比如市场上的红利和价值指数,它们提供稳定的现金流,在波动中能有效降低回撤,提升持有体验。
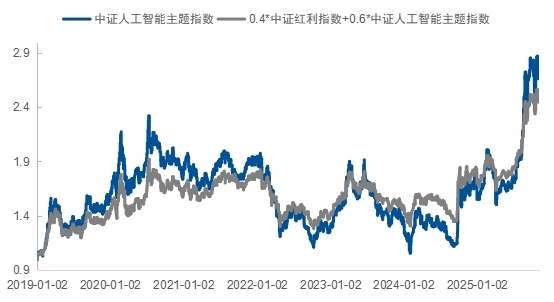
举例来看,若自 2019 年以来只持有中证人工智能主题指数,虽然总收益不错,但持有过程中经历的波动和回撤均较大,投资者的体验可能不太好。而如果在这里面采取 40% 中证红利指数、60% 中证人工智能主题指数的配置方式,在收益相近的情况下,具备更小的波动与回撤,投资者也许就能体会到均衡布局带来的积极意义。
图:均衡配置能有效降低回撤并提升持有体验
数据来源:Wind,截至2025年11月5日
当然,投资者也可以根据自身风险偏好设定成长与红利的比例,如:保守型配置 70% 红利资产与 30% 成长资产,稳健型配置 50% 红利资产与 50% 成长资产,进取型配置 30% 红利资产与 70% 成长资产等。
仍然以中证人工智能主题指数和中证红利指数为例,市场上有『人工智能ETF(159819)』和『红利ETF易方达(515180)』分别跟踪这两只指数,最新规模均在同标的产品中居首,且管理费率均为 0.15%/年,可助力投资者低成本构建均衡配置策略。
此外,投资者也可以运用定期再平衡策略。当某一类资产上涨过多导致比例偏离时,可部分获利了结,买入另一侧相对低估的资产,使其比例相对保持稳定。这实质上也是『低买高卖』,可以平滑净值波动,提升投资体验。
总的来看,投资者可以在不确定的世界里,用均衡配置策略构建自己的确定性。投资的本质,是在一个长期方向确定但短期路径模糊的世界里前行。我们无法选择市场,但可以选择应对市场的方式,以对短期『未知』的谦卑,换取把握长期『已知』的从容。