 先觉财经




前一段时间,市场对『人工智能投资泡沫论』的争论比较多,对市场也造成了一些负面的影响。
事实上,在投基演绎法看来,适度的泡沫并非坏事,反而能发挥积极作用。
一方面,它可以降低企业的融资门槛;另一方面,能够引导资本向创新领域与新兴产业倾斜。
此外,在此过程中催生的赚钱效应,还会促使社会资金从低效率、产能过剩的传统行业中逐步流出,转而涌向具备增长潜力、契合未来发展趋势的新兴领域,从而实现社会资源的优化配置。
随着海内外科技龙头企业整体业绩超预期的 2025Q3 财报的发布,市场对人工智能的长期价值形成共识,人工智能投资浪潮未完。
行业虽好,但对于缺乏专业分析能力的普通投资者来说,如何挑选适合自己的投资标的,始终是一个难题。人工智能行业技术门槛高、个股波动大,普通投资者很难精准判断单一企业的技术价值与商业化前景。
投基演绎法认为,借道ETF布局是普通投资者参与人工智能投资比较稳妥的方式。这类产品被动跟踪人工智能相关指数,能一键覆盖产业链龙头标的,规避个股暴雷风险。
11 月 28 日,科创创业人工智能ETF易方达(159140)等首批 7 只中证科创创业人工智能ETF启动发行,硬科技领域投资标的进一步丰富。目前,市场上的人工智能相关指数主要包括上证科创板人工智能指数、中证科创创业人工智能指数和中证人工智能主题指数等。同样是投资人工智能,这些指数有何不同?投资者又该如何选择?
从选样范围来看,顾名思义,科创人工智能指数的样本限定于科创板股票,科创创业人工智能指数『横跨』科创板和创业板两大板块,而人工智能指数的样本空间最大,同时包含主板、北交所、科创板和创业板股票。
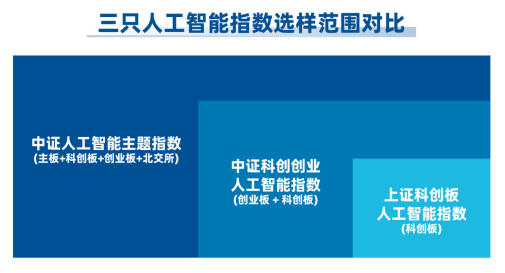
从样本数量来看,科创创业人工智能指数和人工智能指数成份股数量均为50只,而科创人工智能指数的成份股只有30只,成份股集中度更高。
由于选样范围不同,这三只指数的行业分布也各有特点。按照申万二级行业分类,科创人工智能指数中半导体行业占据『半壁江山』,软件开发及IT服务行业紧随其后、合计权重超 30%;科创创业人工智能指数的前两大权重行业分别为通信设备和半导体,分别占约 40% 和 30%;人工智能指数的行业分布则相对分散,通信设备与半导体行业占比均在 27% 左右,软件开发与计算机设备行业占比均超 14%。
表1:三只人工智能相关指数前五大行业分布对比(申万二级)
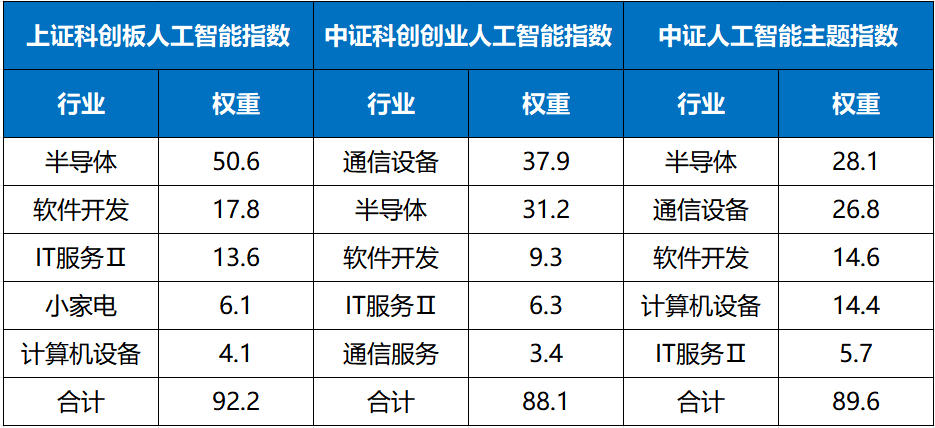
数据来源:Wind,单位:%,截至2025/11/24
从成份股来看,科创人工智能指数的成份股严格筛选自科创板,前三大权重股为澜起科技、金山办公、寒武纪。而由于选样范围还包括创业板,科创创业人工智能指数和人工智能指数的前二成份股都是创业板的中际旭创和新易盛这两家通信设备龙头,合计权重分别为 37.4% 和 25.7%。此外,人工智能指数还涵盖了中科曙光、科大讯飞、海康威视、浪潮信息等主板上市的人工智能产业链公司。
表2:三只人工智能相关指数前十大成份股对比
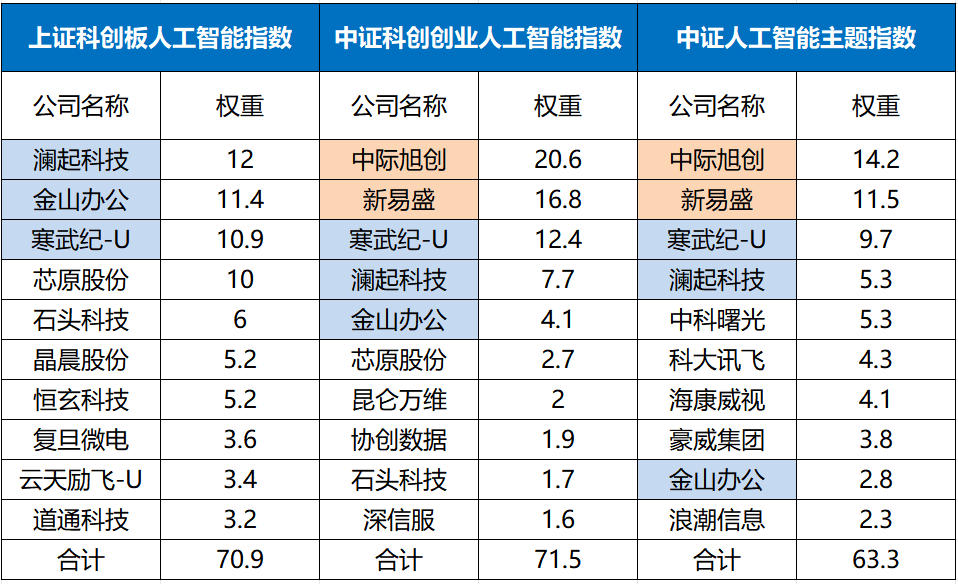
数据来源:Wind,单位:%,截至2025/11/24
今年以来,全球人工智能技术加速落地,大模型应用、算力基建、智能终端等领域持续突破,政策层面,『人工智能+』行动深入推进,『十五五』规划加码布局,人工智能产业链正迎来更大发展机遇。
此背景下,以上三只指数恰好满足了不同投资者的人工智能投资需求。其中科创人工智能指数适合『押注』AI 软硬件协同发展,尤其是半导体行业的投资者;科创创业人工智能指数适合倾向重点布局通信设备与半导体两大 AI 硬件赛道的投资者;人工智能指数则更适合追求 AI 产业全景布局、偏好均衡配置、风险承受能力相对适中的投资者。
易方达基金此前已推出分别跟踪中证人工智能主题指数和上证科创板人工智能指数的人工智能ETF(159819)和科创人工智能ETF(588730),其中人工智能ETF(159819)最新规模约 230 亿元,位居同类产品第一。近期新发行的科创创业人工智能ETF(159140),进一步丰富了硬科技产品矩阵,也为投资者把握人工智能产业发展机遇提供了更多元的配置工具。