 先觉财经




还有半个月,我们即将挥别 2025。
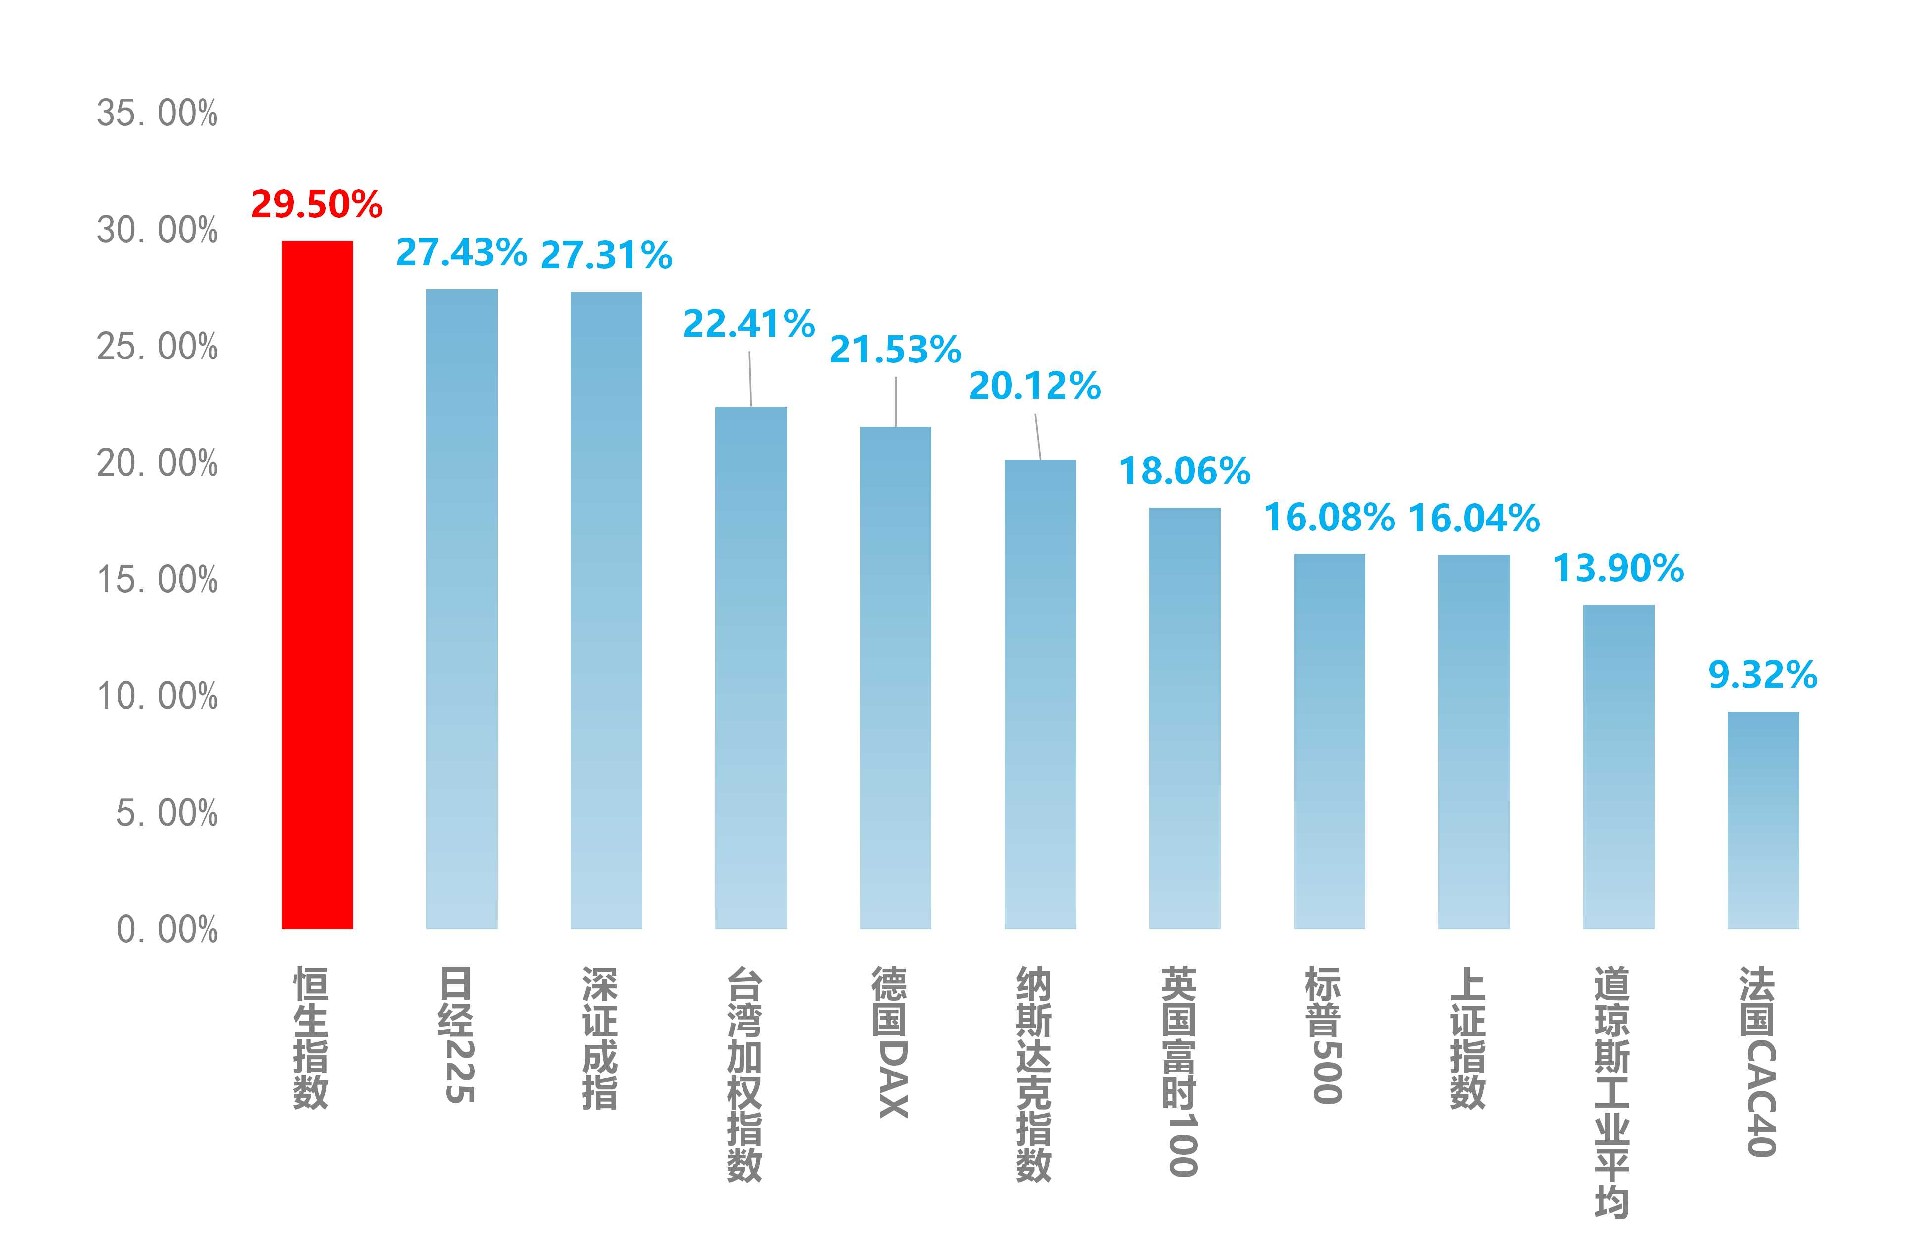
回顾 2025 年,港股表现超预期,尽管近一段时间有所回调,但仍可以说是全球表现较好的市场之一。截至 12 月 12 日,恒生指数、恒生科技指数、恒生国企年内分别上涨 29.50%、26.18%、24.55%,跑赢全球多数市场。
2025年以来全球重要股指表现
数据来源:wind 截至2025年12月12日
2026 年行情即将开启,明年港股是否维持强势,成为萦绕在不少投资者心中的谜题。在之前的文章中,投基演绎法也提到,在美联储降息周期和国内经济复苏周期中,港股仍具有中长期配置价值。支撑这一观点的逻辑大约有以下三方面:
1、估值仍极具吸引力
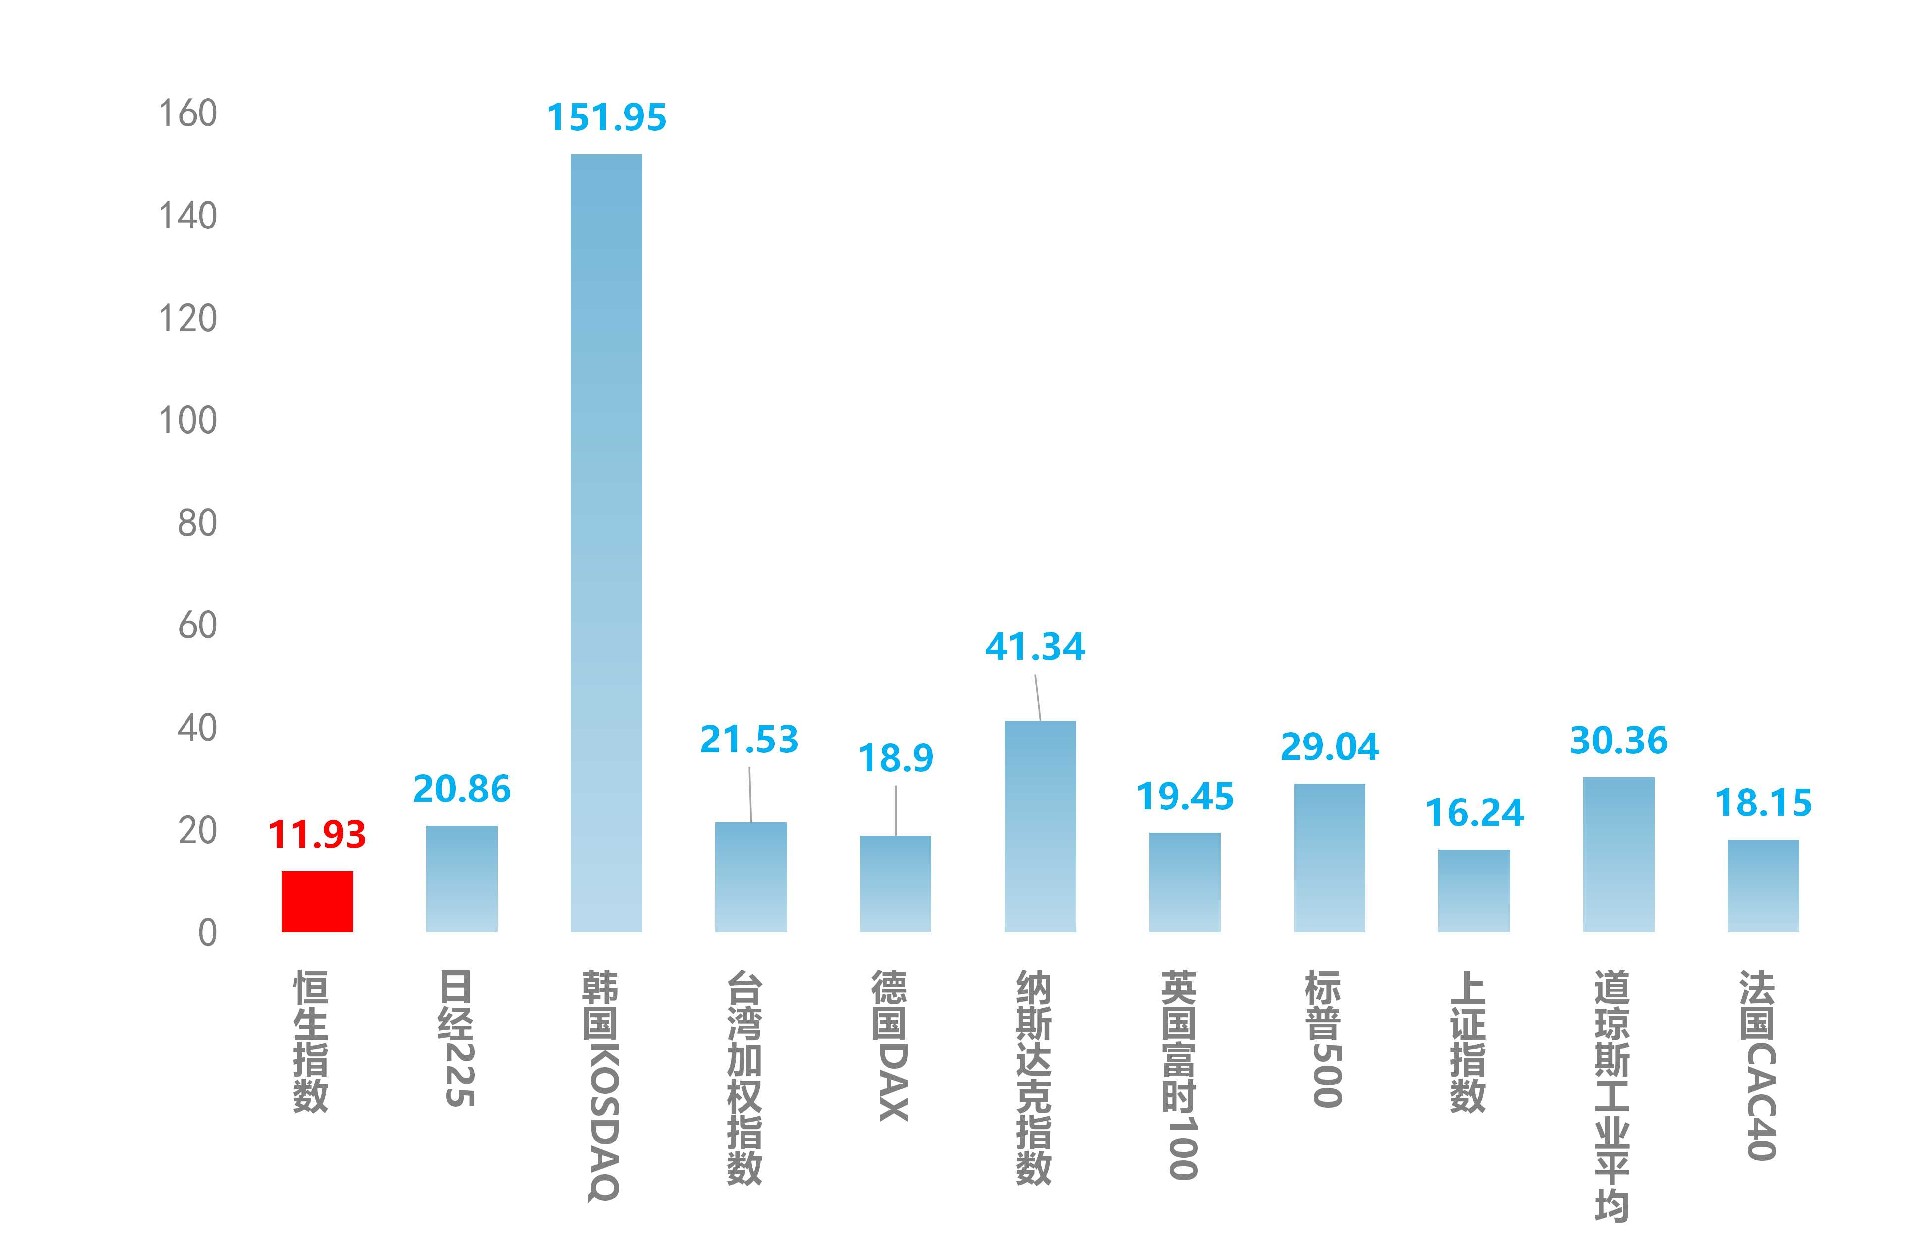
Wind 数据显示,截至 12 月 12 日,恒生指数市盈率为 11.93 倍(PE-TTM),位于近十年来 78.31% 分位,港股虽较2024年低点已显著反弹,但估值在全球主要市场中却依然处于相对『洼地』,与美国、日本、欧洲等全球主要资本市场进行横向对比,港股的性价比仍然较高。
全球主要指数PE(TTM)
数据来源:wind 截至2025年12月12日
2、资金面继续宽松,南向和外资共振
资金是市场的血液。
Wind 数据显示,截至 2025 年 12 月 12 日,南向资金净流入 1.39 万亿港币,创历史同期新高,更推动其累计净流入规模首次突破 5 万亿港币大关,成为驱动港股上涨的核心因素。
那么,2026 年南向资金能否复刻今年的强劲表现?
国泰海通、招商证券两家机构,都对明年南向资金的流入规模保持积极看法。
国泰海通认为,与近年来外资的持续流出相反,以南向资金为代表的内资正在加速夺取港股边际定价权。明年公募、险资、私募等各类内资机构的资金流入将推动南向资金规模大幅增加。
招商证券表示,长期来看随着互联互通机制优化、QDII 限制放宽、税收政策改善、优质资产赴港上市及监管层鼓励长线投资等政策,将继续吸引中长期资本南下。
此外,投基演绎法观察到,2025 年海外资金整体呈现流入港股的态势,截至 11 月 19 日累计流入金额达到 208 亿美元。
在海外利率环境继续维持宽松状态的背景下,2026 年海外资金有望继续流入港股,若美联储降息幅度超过预期,流入资金规模或超过 2025 年。
基于上述判断,投基演绎法认为,2026 年港股将大概率迎来内外资共振的有利环境,为市场流动性提供坚实支撑。
3、盈利改善为2026年上涨驱动力
相较于 2025 年由估值修复驱动的行情逻辑,2026 年港股的核心叙事,或将逐步切换至企业盈利的改善兑现。
根据彭博的数据,港股整体基本面预期得到改善:2026 年恒指成分股整体每股收益有望持续上行,或将接近 2019 年水平;净利润率与净资产增速均有望达两位数水平。
这意味着基本面改善将成为 2026 年港股的重要支撑因素。
总的来说,无论是从基本面、资金面还是估值面来说,2026 年港股仍然值得期待。
不过,港股投资虽有很多优点,但市场波动大,风险因子多,且个股质量分化大,选到高质量资产难度大,投资更需谨慎。投基演绎法认为,对于普通投资者来说,一款优质的港股主题基金或是布局港股较好的选择。
近期,市场中有一只港股主题基金—『中欧港股通机遇混合(A类024590/ C类024591)』正在发行,投基演绎法比较看好,小伙伴可以关注。
为什么?
首先,对于一只主动权益基金而言,选择它的原因,非常重要的一定是基金经理。
中欧港股通机遇混合拟任基金经理付倍佳是投基演绎法非常看好的一位擅长港股投资的中生代基金经理。
付倍佳,7 年证券从业经验,其中 6 年港股投研经验。她的投资策略可以归纳为:宏观指引下的资产配置——『高确定+资源+高成长』的非对称型杠铃结构。
投基演绎法注意到,作为中生代基金经理,付倍佳早在读书时期就已参与权益市场投资。留学期间亲见巴菲特、Ted Weschler,感受『投资即人生』的自洽哲学,被巴菲特『后半生比前半生更满意』的人生态度所触动,确立『择一事,终一生』的长期主义信念。2013 年,付倍佳正式迈上投研之路,利用『买熟悉、买便宜、买好生意』的理念,力争收获颇丰的收益。
付倍佳的职业生涯从卖方互联网行业研究开始,后经过行业研究、宏观策略研究,最终在 2023 年权益熊市中开启了自己的投资生涯。管理产品以来,付倍佳的业绩表现不俗。以『中欧港股通精选A』为例,自她管理以来(2025年6月12日至12月12日),该基金净值增长率达 32.62%,同期业绩比较基准为9.03%,恒生指数仅上涨6.61%。
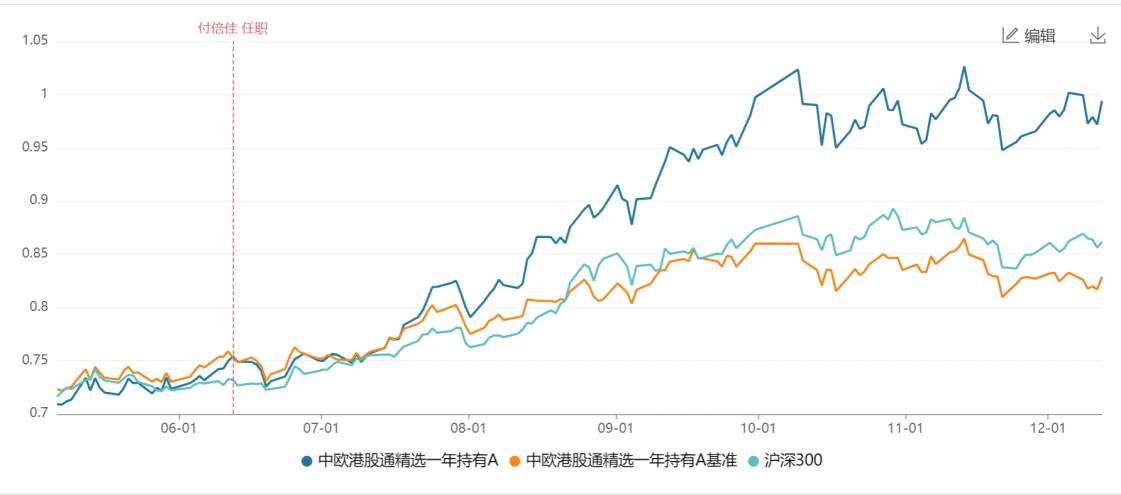
数据来源:基金业绩经托管行复核,指数涨幅来自wind,截至2025年12月12日
付倍佳管理的另外两只产品『中欧潜力价值A』、『中欧恒利三年定开A』业绩表现同样不俗。付倍佳自 2025 年 3 月 27 日起任职,截至2025 年 9 月 30 日,任职回报分别为 22.67%、29.45%,对比同期业绩基准、沪深300以及恒生指数,均获得超额收益。
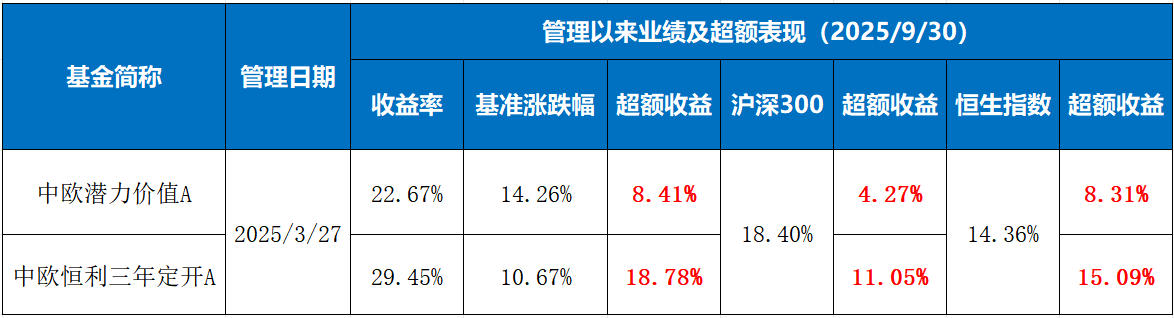
数据来源:基金业绩经托管行复核,指数涨幅来自wind,统计区间2025年3月27至2025年09月30日
风险控制方面,付倍佳倾向于在选股层面从源头控制风险,挖掘好机会的同时,更关注投资风险收益性价比。她一直希望做高夏普比率的投资组合,这表现在,她为了控制回撤会牺牲一定的超额收益。
此外,她接手管理『中欧潜力价值A』、『中欧恒利三年定开A』、『中欧港股通精选A』三只产品以来,三只产品的最大回撤也均显著优于同类平均。
一般来说,优秀的产品业绩和风险控制能力的背后,与投资人的投资策略有着强相关关系。
付倍佳采用的是非对称型杠铃结构策略,因为杠铃策略能一定程度上提升组合的夏普比。
在高确定性方向,付倍佳在组合中关注自由现金流充裕,盈利波动低的非银保险、地产建筑。
在高成长性方向,关注互联网、电子等。
对于杠铃杆,付倍佳则会在中长期内关注有色金属配置。此类资产供给受限,全球定价,价格中枢有望持续抬升。
三者之间的相关性较弱,可以很好地保护组合波动,对冲风险。同时,她会随时根据对行业和公司的认知以及市场的变化,关注杠铃的两头及杠铃杆的重量。
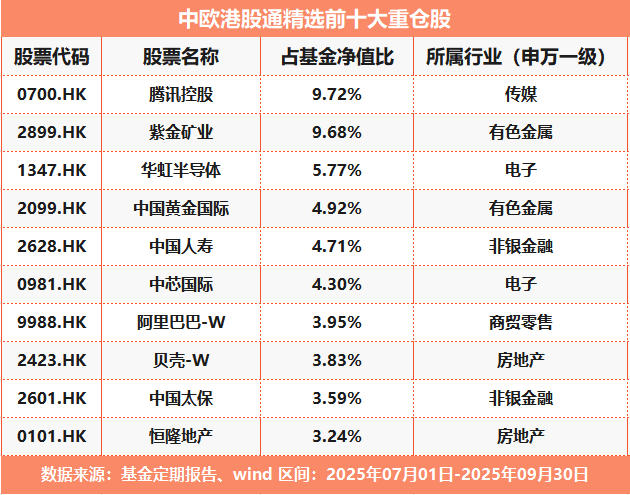
从持仓可以看到付倍佳的知行合一,以中欧港股通精选A为例,基金重仓港股互联网、半导体、有色金属、非银金融,都是表现还不错的行业。
中欧港股通精选重仓股
第二,好的基金经理与好的投研平台一定是相辅相成的。
目前,中欧基金 29 名主动权益基金经理中,平均金融从业年限近 14 年,平均投资经验超7年。团队已形成了资深老将为引领,中生代和新生代不断涌现的完整人才梯队。
49 名权益研究及基础研究支持人员,平均金融从业年限超 5 年,研究领域覆盖全行业,且各行业研究经验丰富,高效赋能投资团队。
中欧基金投研深度融合,高效输出研究成果,挖掘出具有核心技术、行业领先、有良好发展前景的优质上市公司,为基金经理的组合构建强有力的赋能。
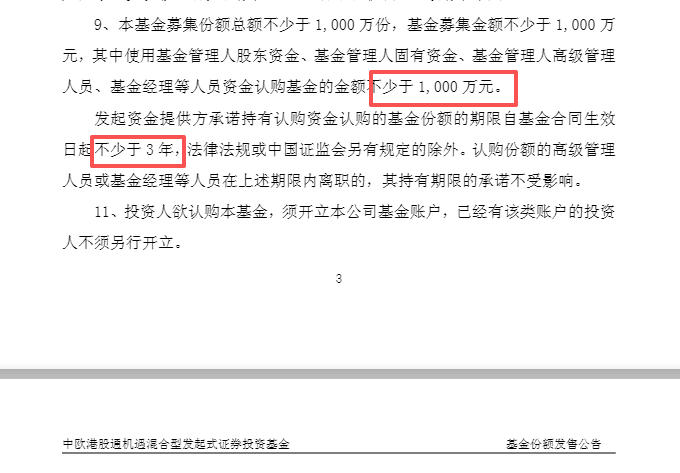
第三,中欧港股通机遇混合为发起式基金,基金公司承诺认购金额不低于1000万元,且持有期限不少于3年。
相较于华丽的宣传话术,真金白银的投入更具说服力,机构以与基民共担风险、共享收益的姿态,彰显了对产品的信心。
写在最后
不可否认,当下的港股进入震荡期,但基于文章开头所述,港股的行情或远没有结束。震荡期往往孕育着新行情,机会总是留给有准备的人。
对于熟悉投基演绎法的读者而言,深谙价值风格的基金公司及基金经理,向来是我筛选产品时的一大偏好方向。
中欧基金是业内较早一批践行价值投资风格的基金公司,在投研体系中高度重视基本面深度研究与估值安全边际的把控。
而付倍佳,又是一位宏观驱动的策略型选手,擅长价值投资风格打法,一手阿尔法创造能力,一手风险控制能力,都比较符合我挑选基金的审美。
这也是我将『中欧港股通机遇混合(A类024590/ C类024591)』推荐给大家关注的原因。