 先觉财经




四季度以来,A 股市场整体感觉比较平淡。在 AI 高位回调后,市场缺乏明确的投资主线。
不过,最近有一个板块却突然火了起来,并隐隐有与 AI 携手,共同构成春季躁动主线的感觉。
上周,中证卫星产业指数(931594.CSI)涨了 6.42%,跟踪中证卫星产业指数的『卫星ETF广发(512630)』12 月涨超 18%。
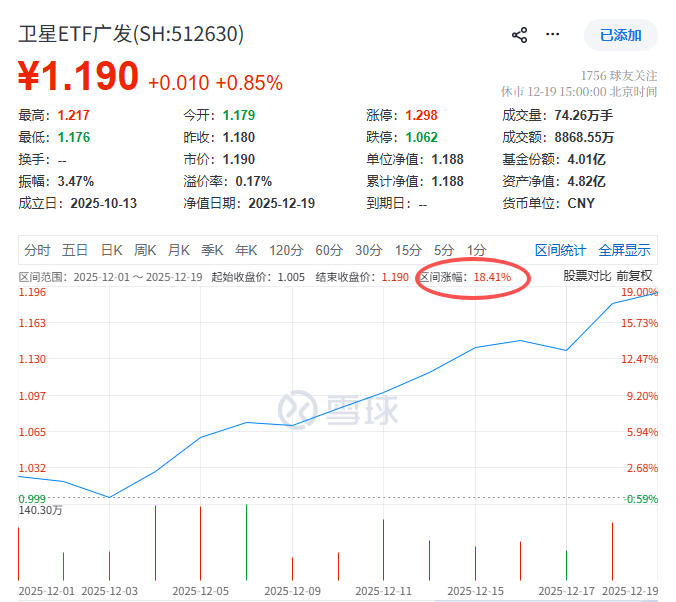
为什么卫星板块的表现如此突出?
AI+卫星:科技成长主线双引擎
去年,在 AI 大火的时候,投基君写了一篇文章,提到新能源的春天到了,核心逻辑是算力的背后是电力。
AI 对电力的需求已经远超传统的电力系统供给。
据标普全球(S&P Global)预测,到 2026 年,AI 激增的电力需求将直接挑战电网极限。Gartner 更是预计,到 2030 年,全球数据中心的电力消耗将翻一番,其中 AI 优化服务器的电力需求将增长近 5 倍。
如何解决这个『需要烧掉14个地球能源』问题?
人类的想象力是无限的。
太空算力成为新的解决方案。
在正确的太空轨道上,太阳能电池板的产出比地球上高 8 倍,并且能持续发电,减少了对电池的需求,同时不需要水进行冷却。
早在 2025 年 5 月,我国发射全球首个太空计算卫星星座——『三体计算星座』。标志着我国首个整轨互联的太空计算星座正式进入组网阶段,这也是全球首个太空计算卫星星座成功发射。
进入 11 月,全球太空算力领域『好戏』接连登场,全球各国与科技巨头密集加码太空算力布局:
11 月 2 日,英伟达将 H100 GPU 成功送入太空,旨在测试数据中心在轨道环境中的运行可行性。
仅隔两日,马斯克于 11 月 4 日明确表态,将通过扩大星链 V3 卫星规模构建太空数据中心,借助星舰的批量发射能力,目标在 4-5 年内实现每年数据中心部署,打造分布式轨道计算架构。
11 月 5 日,谷歌紧随其后宣布启动『太阳捕手计划』,拟将 TPU 芯片送入太空,利用太阳能供电。计划 2027 年初发射两颗搭载原型卫星。
11 月 27 日,太空数据中心建设工作推进会在京召开,『加速布局太空数据中心新赛道』成为全场共识。
海内外密集布局,标志着太空算力从概念走向实战。
太空算力的核心基础正是卫星的规模化建造与高频次发射。
所以我们可以看到,从 11 月至今,中证卫星产业指数涨了 17.58%。(数据来源:wind 2025年11月3日-2025年12月19日)
那么未来卫星板块发展前景如何?
大家也不用担心卫星板块的行情是不是快走完了。
首先,这个产业已经被纳入国家高质量发展战略。
在顶层设计上,『十五五』规划提到加快航空航天、低空经济等战略性新兴产业集群发展。
11 月 25 日,国家航天局印发《推进商业航天高质量安全发展行动计划(2025–2027年)》明确了三年 22 项举措与发展目标,推进商业航天高质量发展和高水平安全。
机构层面上,国家设立商业航天司,优化发射许可、频率申请等流程,显著降低制度性交易成本。
上述制度以及机构层面的落地,未来将持续推动我国商业航天高质量发展,卫星产业链也将长期受益。
其次,上面提到的太空算力布局仅仅只是开始。
太空数据中心建设工作推进会上提到,我国太空数据中心建设将分为三个阶段:
第一阶段:2025-2027年,建设一期算力星座,实现『天数天算』应用目标。
第二阶段:2028-2030年,建设二期算力星座,实现『地数天算』应用目标。
第三阶段:2031-2035年,建成大规模太空数据中心,支持未来『天基主算』。
太空数据中心建设的基础就是卫星的建造和发射,根据国际电信联盟(ITU)披露和人民网报道,我国已向国际电信联盟(ITU)申请低轨卫星数量总数已达 5.13 万颗,其中数量超过万颗的星座计划有三个:中国星网的GW星座共计规划发射 12992 颗卫星,G60星座规划发射超 1.5 万颗低轨卫星,鸿鹄星座规划在 160 个轨道平面上总共发射 10000 颗卫星。
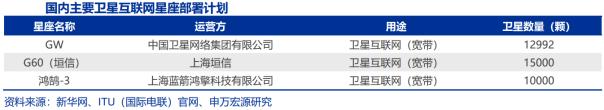
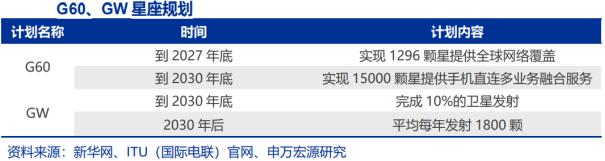
根据ITU(国际电联)及新华网数据,G60 星座计划 2027 年底将发射 1296 颗卫星,2030 年底前将 15000 颗卫星全部发射完成,2028-2030 年均超 4000 颗。根据新华网,GW 星座计划在 2030 年之前完成 10% 的卫星发射,到 2030 年后,平均每年发射量将达 1800 颗。
但截至 2024 年我国发射的卫星仅百余颗,意味着未来产业规模增长空间近百倍。如此大规模、批量化的卫星发射计划,必然会拉动整个卫星产业链的跨越式发展。
如何布局?
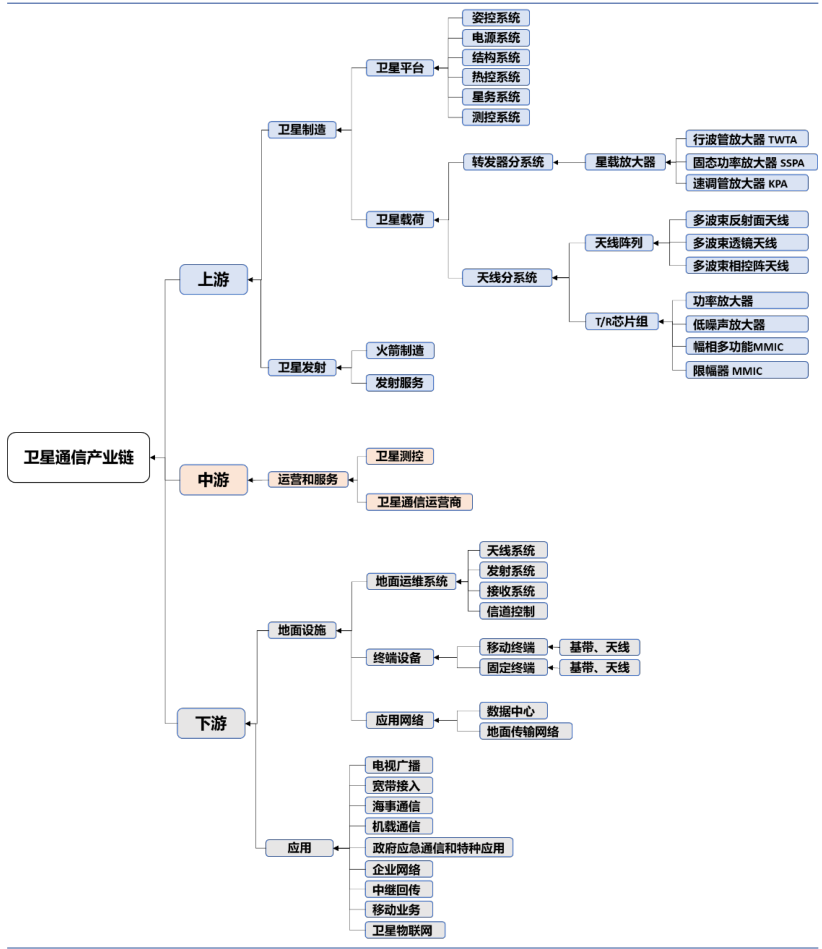
回到投资层面,整个卫星产业链涵盖的链条还是比较长的,上游的卫星制造和发射,中游的运营和服务,下游的地面设施和应用。各个环节中也并非所有公司都有投资价值,所以,对于希望把握卫星产业机遇的投资者,投基演绎法还是建议大家借助专业指数工具,实现对产业链的一键布局。
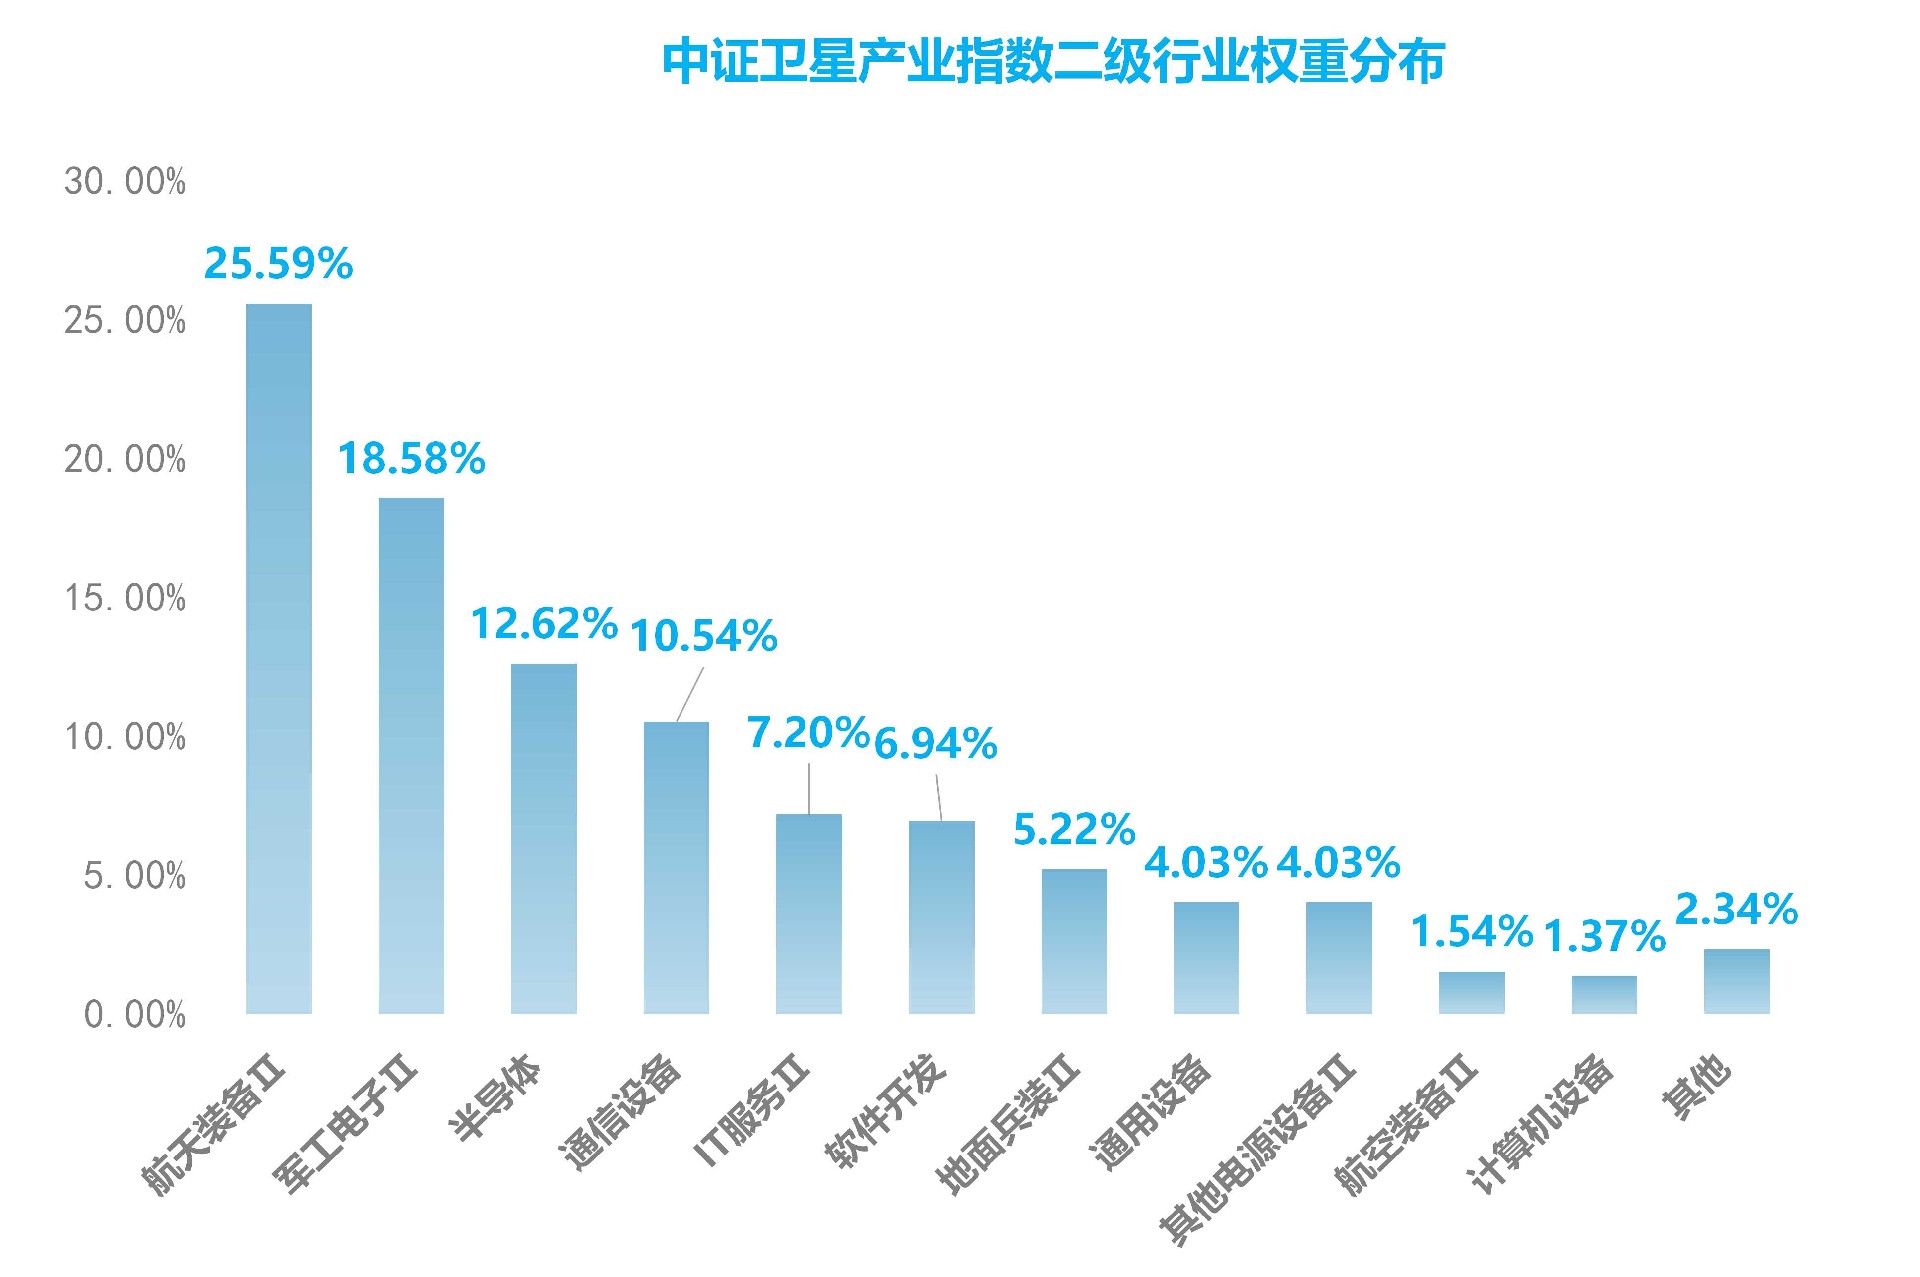
卫星产业链比较长,如果投资想要覆盖整个产业链的话,可以关注上文提到的『卫星ETF广发(512630)』,其追踪的中证卫星产业指数覆盖卫星制造、卫星发射、卫星通信、卫星导航、卫星遥感等全生命周期链条。
从二级行业分布来看,军工电子Ⅱ(14只,18.58%)与半导体(8只,12.62%)构成硬科技底座,聚焦星载元器件、导航芯片等核心环节;航天装备Ⅱ(4只,25.59%)、通信设备(7只,10.54%)覆盖卫星制造发射及天地通信系统;IT服务Ⅱ(2只,7.20%)、软件开发(2只,6.94%)则延伸至数据应用与算法开发。
数据来源:wind 截至2025年12月19日
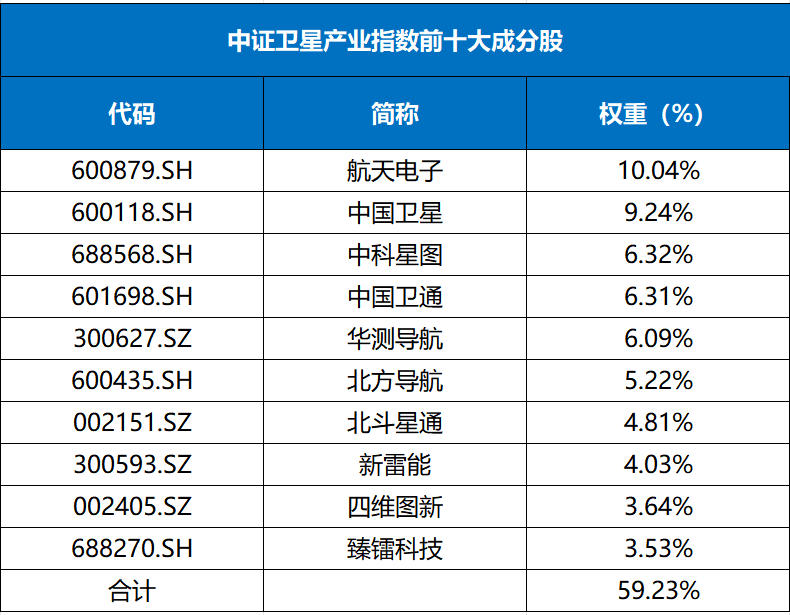
中证卫星产业指数采用金字塔式权重结构,具备显著的产业适配性与风险对冲能力:前十大成分股权重合计 59.23%,占绝对主导地位,其中前五名权重均超 6%,锚定卫星产业核心环节龙头,强化指数对行业景气度的敏感度。
第 11–20 名成分股合计权重 21.74%,覆盖产业链中坚力量,承接细分赛道增长红利;后 30 只成分股虽单只权重低于 1.5%,但合计占比仍达 18.12%,通过长尾布局分散单一技术路线与个股波动风险。
整体来看,这一权重设计既精准捕捉卫星产业核心资产的贝塔收益,又实现全产业链的广度覆盖,是卫星产业投资中『抓主线、防踏空』的优质配置工具。
数据来源:wind 截至2025年12月19日
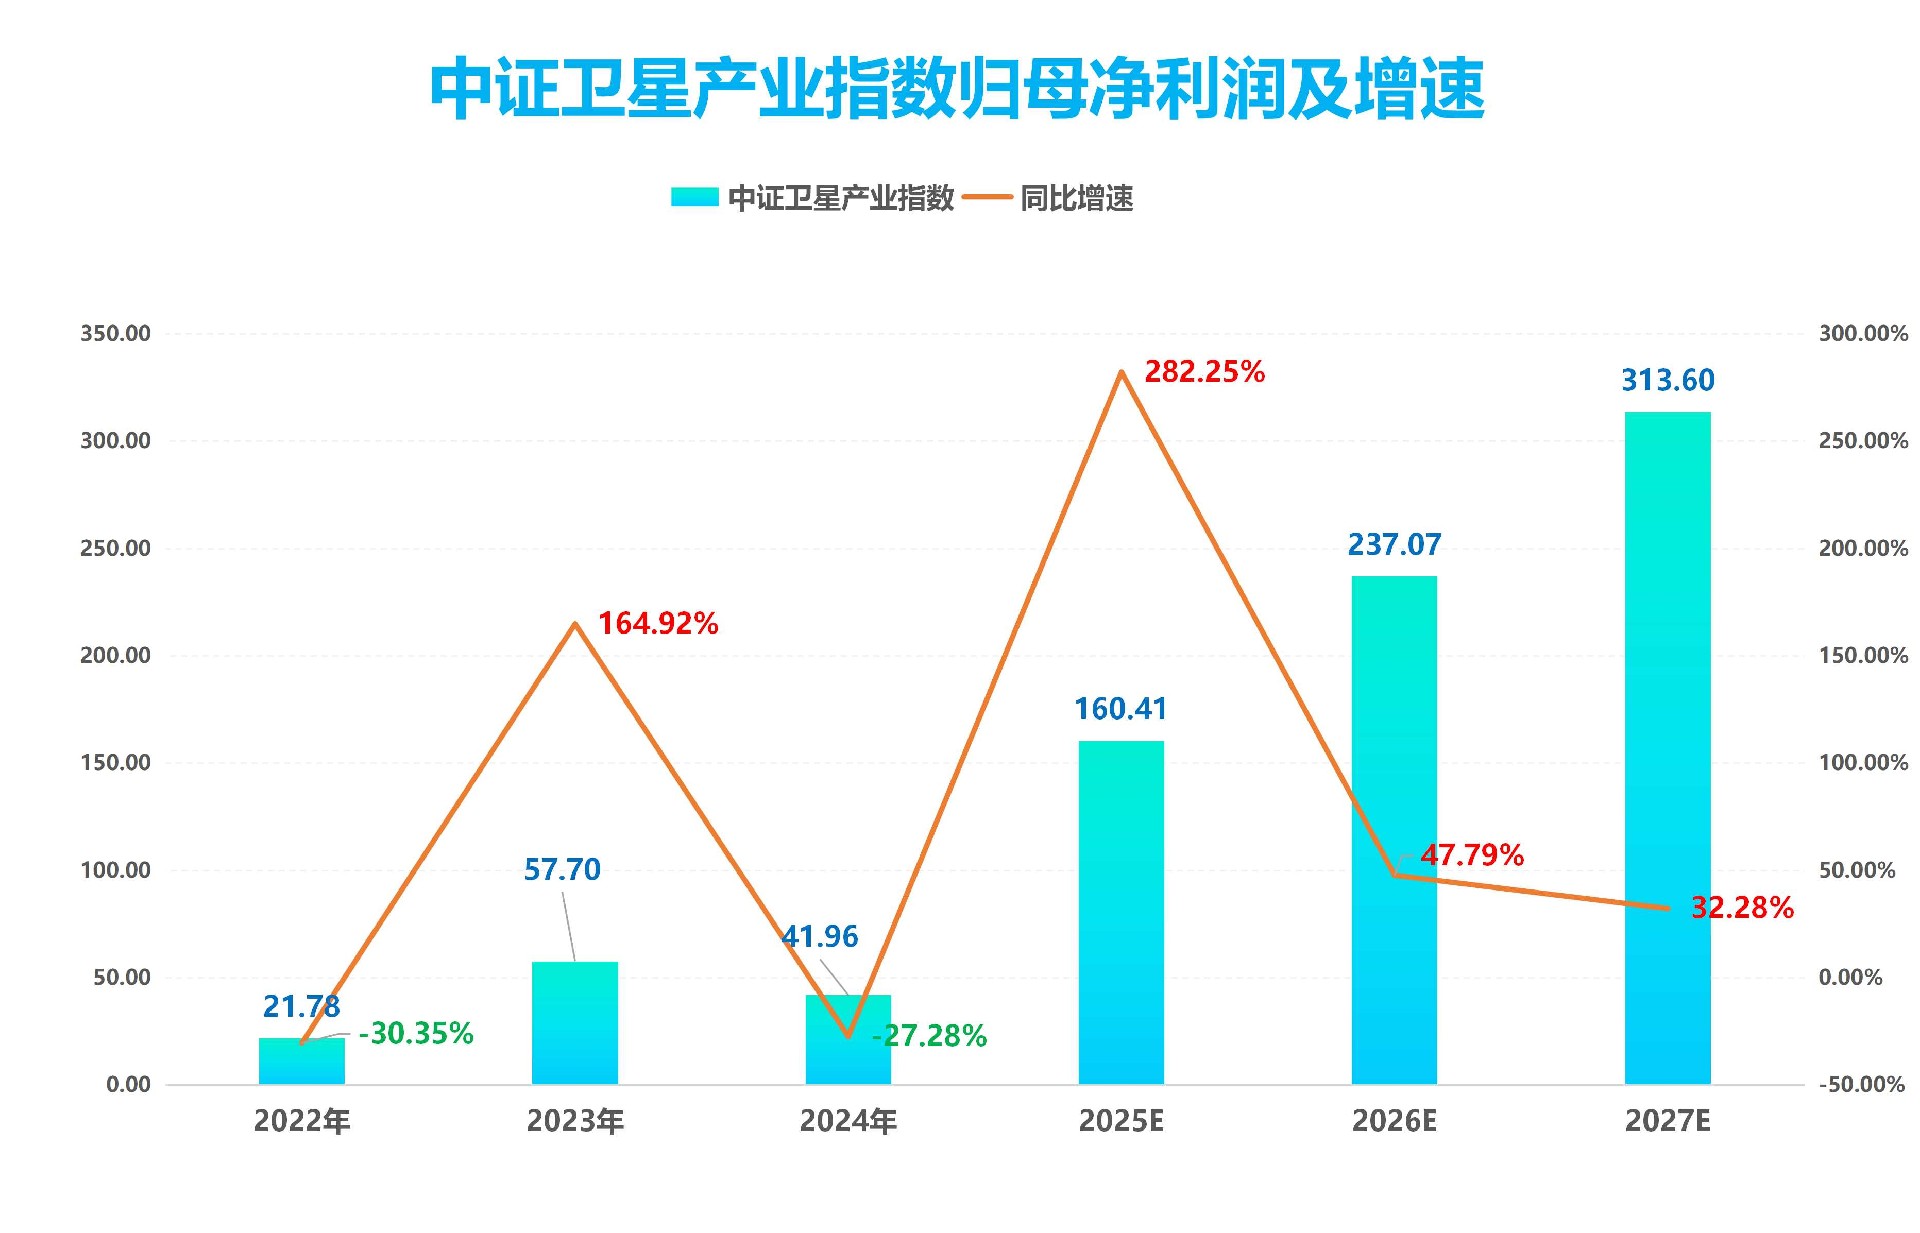
从利润端看,指数成分股归母净利润从 2022 年的 21.7 亿元增至 2023 年的 57.70 亿元,2023 年同比增速升至 164.92%,2025 年起,净利润增速预计维持 282.25%、47.79%、32.28% 的高位,2027 年有望超过 300 亿元,印证行业或从『投入孵化期』向『盈利兑现』的转折。
数据来源:wind 截至2025年12月19日
综上所述,卫星产业正处于『政策加码+组网提速+应用爆发』的黄金投资窗口期,当前是春季躁动前布局的较好时点,通过『卫星ETF广发(512630)』一键布局,可在分散风险的同时较好把握板块Beta行情。
写在最后
值得注意的是,卫星产业与军工板块高度重合,根据 Wind 数据,中证军工指数(399967)中,卫星产业相关上市公司合计权重达 18.41%,是军工板块中占比最高的细分领域之一。卫星板块的爆发,也带动国防军工板块的走强,中证军工指数 12 月以来上涨了 7.21%。
实际上,卫星产业作为国家战略新兴领域,正迎来低轨星座建设、技术升级与商业化应用的多重风口,短期弹性大、成长空间明确;而军工行业则具备政策坚实支撑与长期需求的确定性,产业链龙头地位稳固。二者结合,既能捕捉前沿赛道的高成长机遇,又能把握军工基本盘,实现『卫星冲浪、军工护航』的配置效果。
具体到投资上,可以考虑将『卫星ETF广发(512630)』作为“进攻型”资产配置,同时通过聚焦中国军工核心产业链的『军工ETF龙头(512680)』进行长期布局。前者抓商业航天与低轨组网的高增长,后者靠国防预算与军品订单托底,实现风险分散与成长性捕捉的平衡,双轮驱动,构建攻守兼备的投资组合。