 先觉财经




2025 年 A 股收官,要问 2025 年投资的核心关键词是什么?答案一定是硬科技。
今年以来,科技板块热度持续攀升,轮番掀起多轮行情小高潮。从 AI 大模型、大数据算力基建,到半导体国产替代、新能源技术迭代,各大细分赛道轮番登场,不断吸引资金争相涌入。
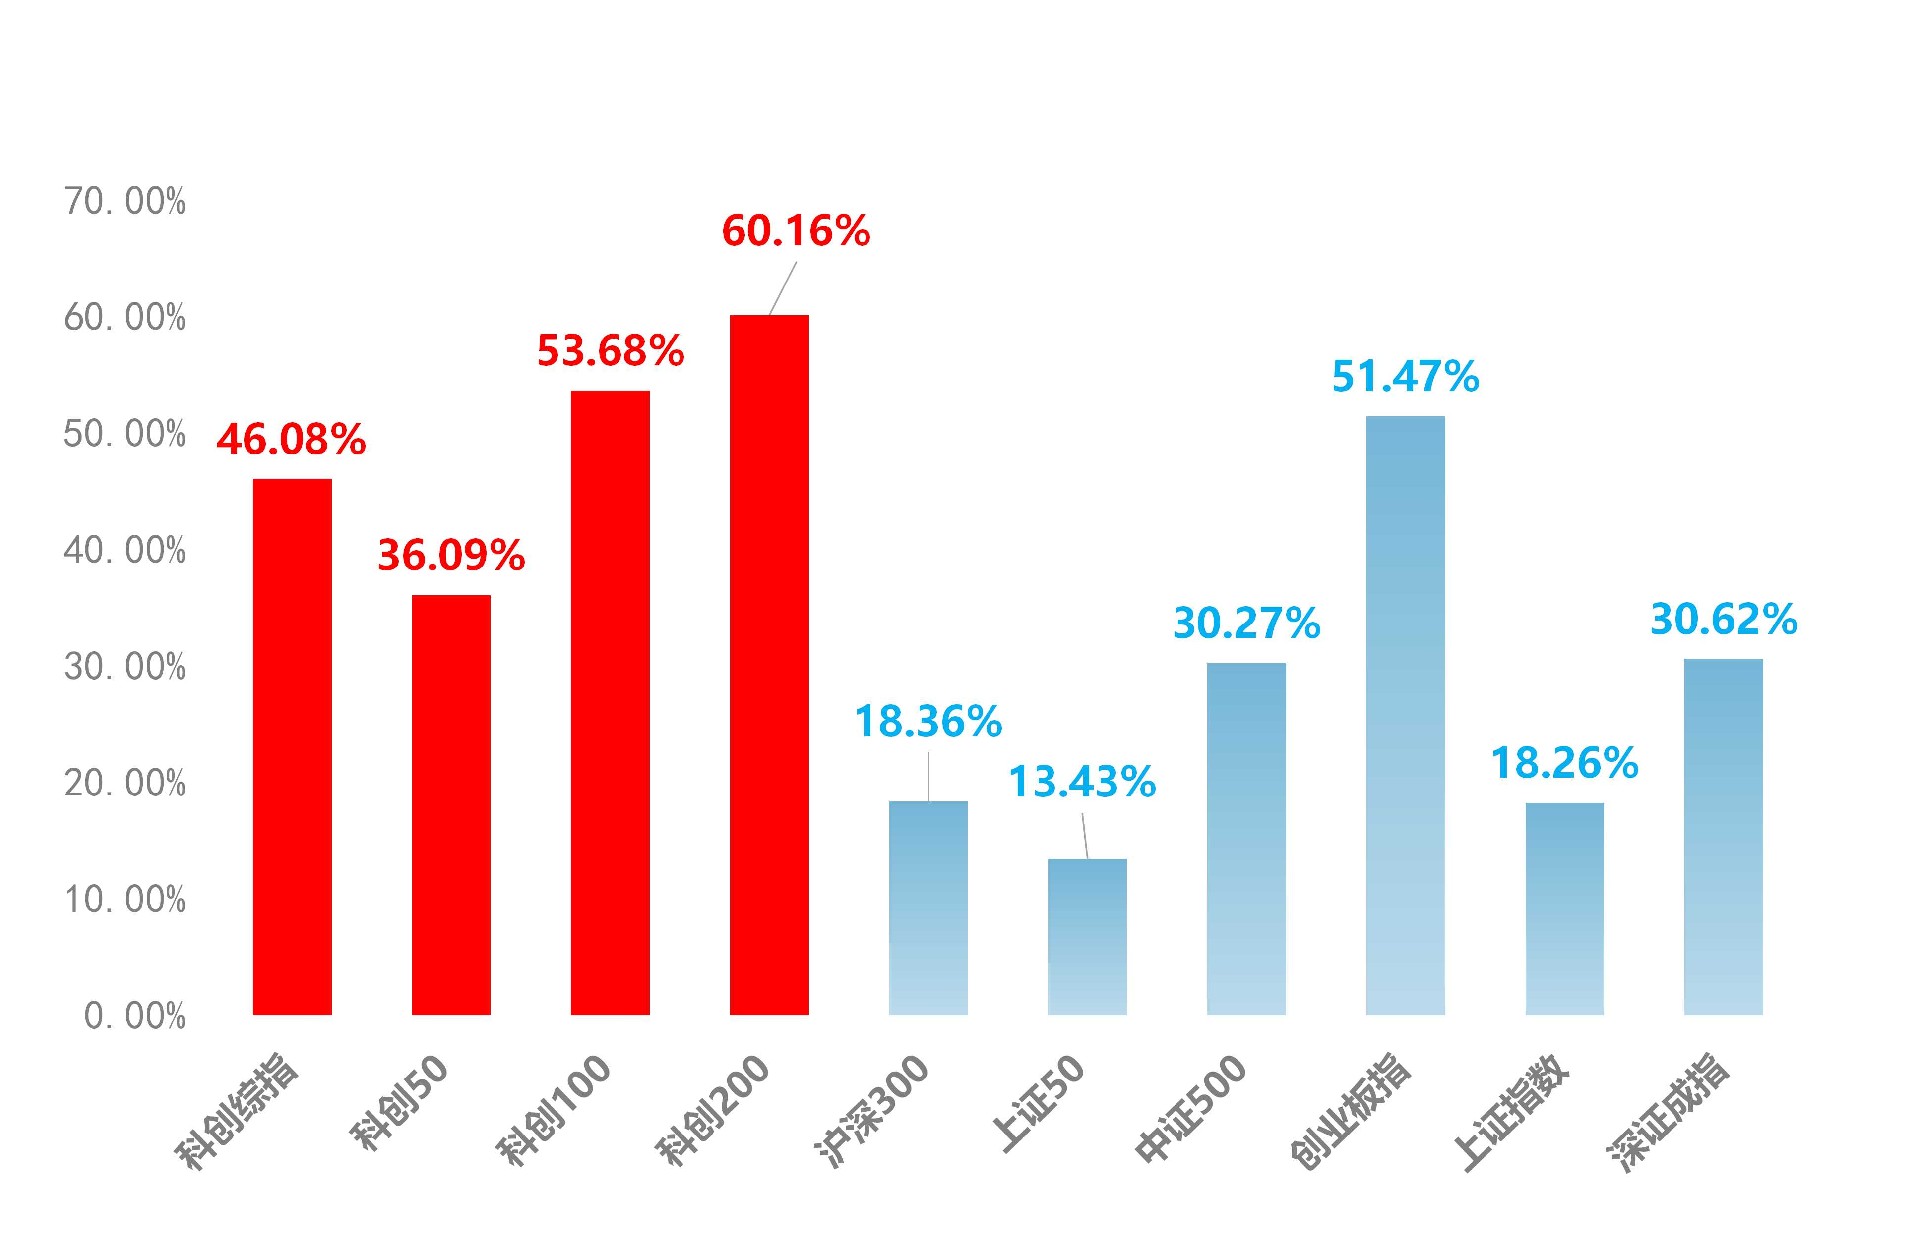
作为硬科技企业的集聚高地,科创板自然成为市场瞩目的焦点。板块内核心指数更是表现亮眼,尽显成长锋芒。据 Wind 数据显示,截至 2025年 12 月 26 日,科创综指、科创50指数、科创100指数、科创200指数分别斩获 46.08%、36.09%、53.68%、60.16% 的涨幅,大幅跑赢沪深300、上证50、中证500等主流宽基指数,尽显硬科技赛道的强劲爆发力。
2025年以来主流宽基指数表现
数据来源:wind 截至2025年12月26日
科创板今年的强势表现有目共睹,成为硬科技投资的核心阵地。但在即将翻开的 2026 年新篇章中,科创板还能否延续高光表现?崭新的 2026年,其行情走势又将走向何方?
科创板潜力几何?
今年以来,投基演绎法已经多次表达了对硬科技板块的看好,毫不夸张的说,硬科技企业云集的科创板正迎来它的黄金时代。主要逻辑是基于以下3点:
一是,顶层设计利好
2026年是『十五五』规划的开局之年。
『十五五』规划将『科技自立自强水平大幅提高』列入『十五五』时期经济社会发展的主要目标,并将『加快高水平科技自立自强,引领发展新质生产力』作为战略任务进行专章部署。
而科创板作为改革『试验田』,已全面承接『十五五』重点方向,人工智能、商业航天、量子科技、6G、可控核聚变、低空经济等前沿领域被纳入重点支持范畴。
科创板块必将迎来『政策资源大力倾斜』利好。
上周二,《投基演绎法》推出深度文章《AI+卫星:科技成长主线的双引擎》,旗帜鲜明地看好商业航天这一硬科技赛道的发展前景。恰逢『十五五』规划首次将『航天强国』纳入国家五年规划重点任务,国家层面接连出台多项核心支持举措。而就在上周五,上交所重磅发布《上海证券交易所发行上市审核规则适用指引第9号 —— 商业火箭企业适用科创板第五套上市标准》,为商业航天企业登陆资本市场开辟了专属通道。
种种信号无不彰显,国家对于硬科技领域的扶持力度正持续加码,可谓不遗余力。
二是,基本面盈利向好
今年以来,科创板整体经营业绩稳中有进。前三季度,科创板上市公司合计营业收入超 1.1 万亿元,平均营业收入 18.73 亿元,较去年同期的 17.36 亿元有所提升;归母净利润合计达到 500.55 亿元,平均归母净利润 0.85 亿元,盈利水平保持平稳。
三是,长期资金将加速涌入
在『科创板八条』出台后,今年下半年,科创板不断注入新鲜血液。一大批对标英伟达的『中国英伟达』们连续上市,并受到市场关注。2025 年至今,已有 18 家公司登陆,募资 353.05 亿元。
中长期来看,科创板募资规模也持续领跑 A 股各板块。近五年,科创板以超 6500 亿元的 IPO 募资总额稳居 A 股各板块之首,累计迎来 389 家硬科技企业上市。
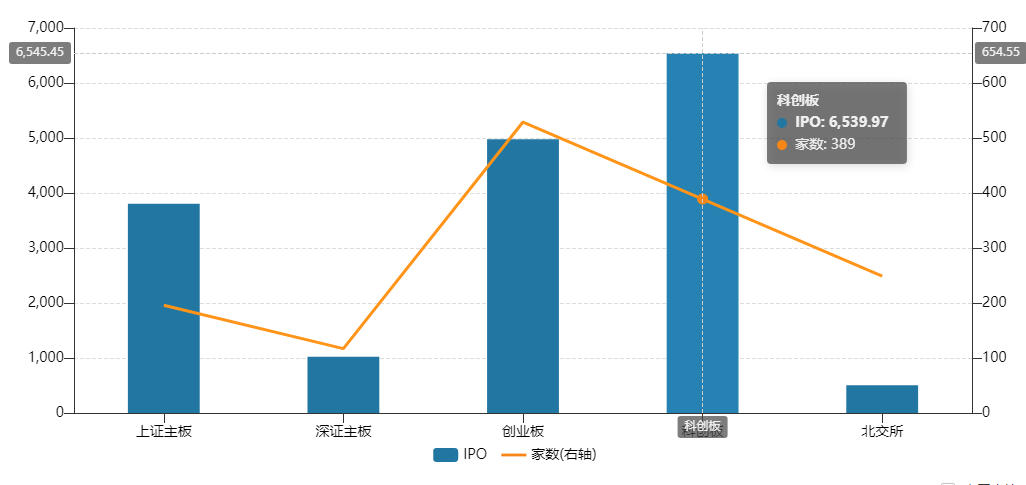
数据来源:wind 截至2025年12月26日
上文提到的商业火箭专项指引的发布,也意味着明年民营火箭公司 IPO 也会迎来加速浪潮,更多的长期资金将加速涌入科创板。
科创100指数为何更优?
对于看好科创板配置价值的投资者来说,通过专业指数工具一键布局,更为稳妥及便捷。目前市场中,跟踪科创板的宽基指数包括科创50、科创100、科创200和科创综指,上述几只指数分别覆盖不同市值排名范围,形成互补关系。不过,综合成长性和均衡性,投基演绎法认为,科创板100指数更有性价比。
更小市值,更大成长空间
作为科创板第二只宽基指数,科创100指数汇聚科创板中小“硬”科技企业,科创100指数剔除了科创50指数样本以及过去一年日均总市值排名样本空间前40名的证券作为待选样本,因此,科创100的市值更小,意味着更大的成长空间,市值分布结构与中证1000相近。
截至12月26日,科创100指数中市值超过1000亿元的只有2只,而有44只成分股市值在100亿元至199亿元,还有30只成分股市值在200亿元至299亿元之间。
科创100指数市值分布
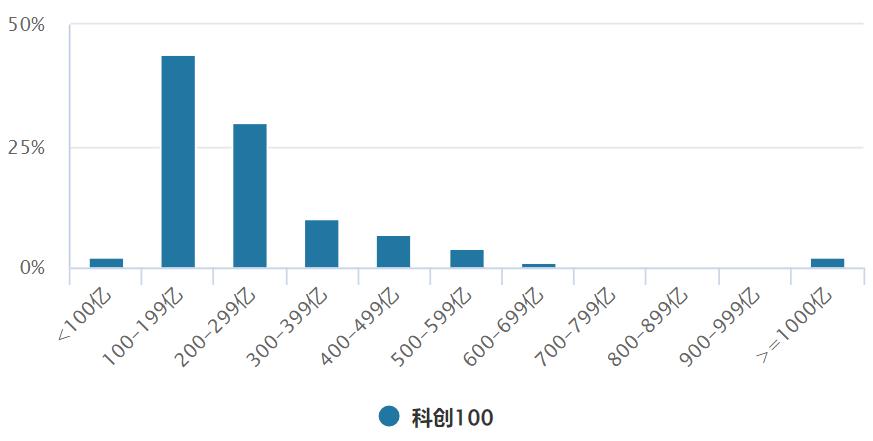
数据来源:wind
对比科创50指数、科创综指,在今年的成长行情中,市值中等且流动性较好的科创100指数明显占优。截至 12 月 26 日,相比科创50指数、科创综指,科创100指数有着 17.59% 和 7.6% 的超额收益。
行业分布多元均衡
截至目前,今年科创板涨幅靠前的板块集中在半导体、AI、商业航天以及医药领域。不过市场风格变幻莫测,明年究竟是价值占优还是成长领跑犹未可知,具体哪些行业能脱颖而出更是无从预判。因此,行业分布更为均衡的科创100指数,就成了兼顾成长性与平衡性的优选标的。
科创100指数成分股分布在 10 个申万一级行业和 23 个二级行业中,而科创50指数的成分股仅分布在 9 个申万一级行业和 19 个二级行业中。从行业占比来看,科创50指数的半导体行业占比超过 65%,走势与相关行业主题高度相关;而科创100指数的第一大权重行业仅为 31.2%,前十大权重股占比为 26.49%,整体分布更为多元均衡。相较而言,不易受到单一周期、单一行业的影响。
反弹行情下收益领先
科创100指数弹性大进攻性强,是市场底部布局修复行情的首选标的。在 2020 年以来市场探底后修复和上涨的阶段,科创100指数的涨幅都处于领先地位,无论是 2020 年、2022 年中市场杀跌后的修复,以及2024 年 2 月流动性风险释放后的阶段性修复行情,概莫能外。去年 924 行情带动资产价格回暖,科创100指数的反弹幅度在主要宽基里仍处前列。
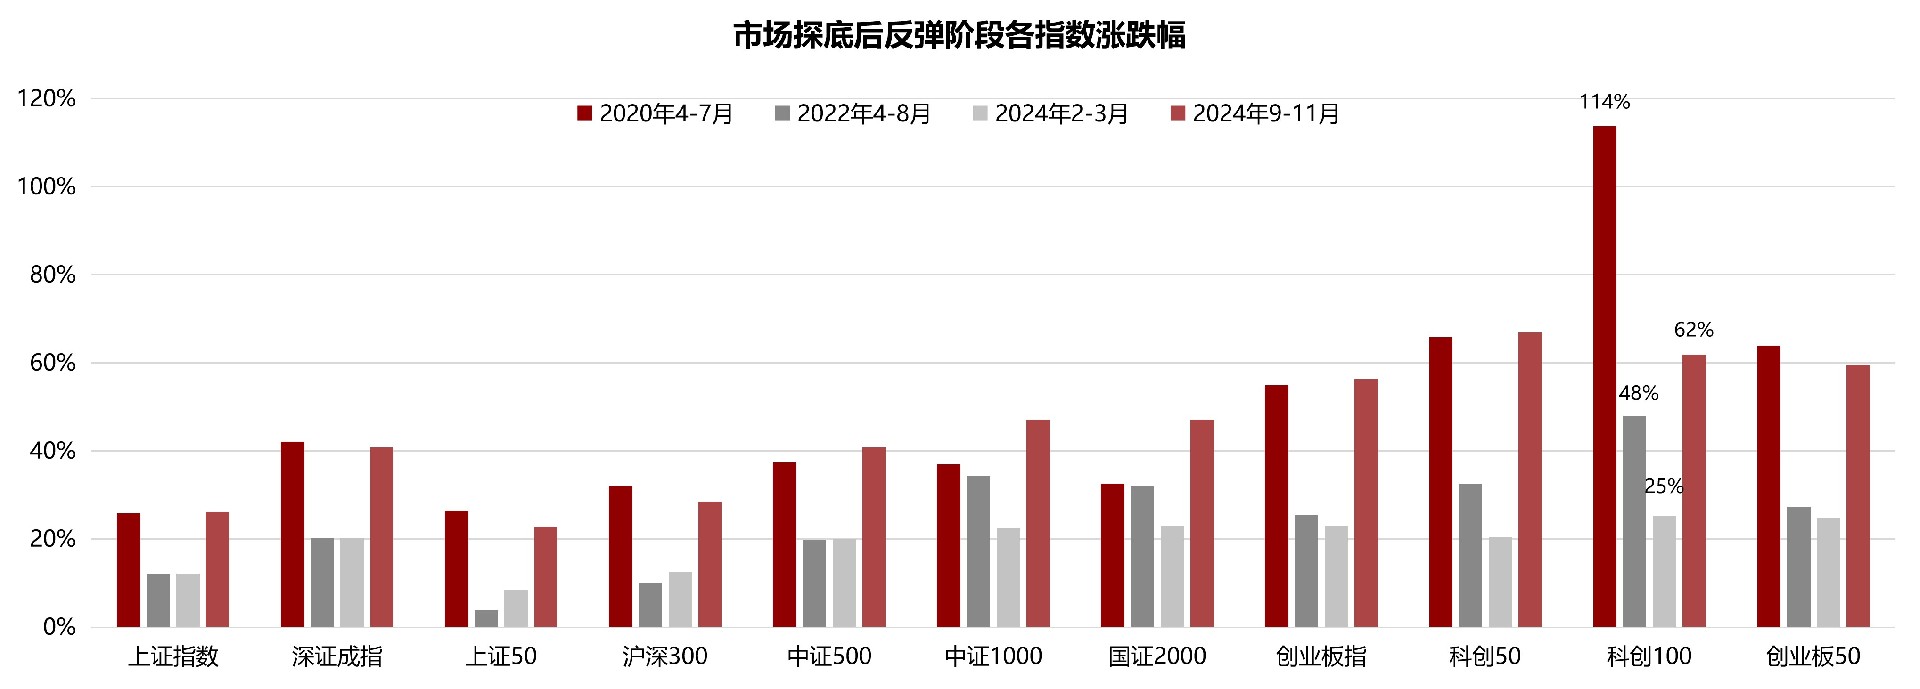
数据来源:Wind,鹏华基金;统计区间:2020/04/01 – 2025/06/30
数据显示,目前跟踪科创100指数的 ETF 产品共有 13 只,其中,成立最早、规模最大、成交最活跃的则是『科创100ETF基金(588220)』,为投资者布局科创板提供了便捷选择。截至 12 月 26 日,『科创100ETF基金(588220)』的场内规模已经达到了 82.88 亿元。
『科创100ETF基金(588220)』成立于 2023 年 9 月 6 日,首发份额为 11.99 亿份,截至 2025 年 12 月 26 日,该基金流通份额为 60.46 亿份,份额增长超五倍,是目前市场上成交最活跃的科创100指数 ETF 之一。
『科创100ETF基金(588220)』的基金经理则是投基演绎法多次介绍过的鹏华基金指数与量化投资部总经理苏俊杰,他毕业于量化投资的殿堂芝加哥大学的金融数学系,率团队构建了一套在公募主动量化领域比较独特的AI+基本面量化模型。通过人工智能更高效进行海量的数据挖掘和信息合成,再结合成熟的基本面因子体系,形成了机器算法和主观逻辑的互补。
近年来,鹏华基金凭借前瞻视野与系统性布局能力,打造『科创中国·灯塔基金』系列产品,打响『鹏华科创・股债ETF大厂』金字招牌。同花顺iFinD 数据统计显示,截至 2025 年 12 月 26 日,鹏华基金旗下科创ETF产品矩阵已扩容至 12 只,覆盖宽基、增强策略、行业主题及创新债券等多个细分品类,布局数量及品类覆盖均位列行业第一,为投资者提供了一站式配置中国科创未来的工具箱。
对于持续看好中国硬科技未来发展,又想分散投资多个科技方向,去博取更高成长潜力的投资者,『科创100ETF基金(588220)』或许能够帮助到你。