 先觉财经




三季度以来,A股震荡继续,尤其是前期表现火热的科技板块遭遇了一波不小的回撤。而当非理性情绪褪去,狂热的投资者也逐渐意识到,『稳』或许才是需要真正理解并践行的那个投资策略。
近期,中欧基金联合中金公司共同发布了《1000个中国家庭稳健投资洞察报告》(以下称《报告》),投基君通览全文,注意到其中若干数据维度,恰为当前市场需要的『稳』策略提供了来自日常家庭的真实注脚,对理解『稳』策略很有启发。借此机会,投基君也来分享几点自身的体会。
稳健投资≠保本保息
要知道,不少家庭进行稳健投资的首要驱动因素是存款替代,过去是,现在仍然是。
《报告》中的数据也佐证了这一点,存款替代是受访家庭进行稳健投资的首要驱动因素,占比 31%,排名第一。
可一旦把稳健投资当成定期存款的替代品,很多人就会不自觉地套用存款的预期——觉得它应该一直要赚钱,只是赚多赚少而已。
但事实上,稳健投资是什么?债券基金、固收+、净值型理财——它们有波动、有回撤、不保本,收益的实现往往需要时间的积累,并非一蹴而就。它和定期存款根本不是一回事,但绝大多数人都有点混淆。
比如今年 6 月,曾被大家视作『闭着眼睛买』的 R2 级中低风险银行理财,阶段性出现了亏损。有部分投资者慌忙割肉赎回,这就是典型地将『稳健投资』套用存款预期了。
不过,在打破刚兑的大背景下,投资者的认知水平以及接受度总体是在不断提高的。《报告》显示,受访家庭对稳健产品的收益与风险预期较为匹配——74% 的受访家庭收益预期在 5% 以内。与此同时,仅 4% 的受访家庭表示不能接受任何亏损;70% 的受访家庭表示可以接受 5% 以内的阶段性亏损。
这表明,家庭投资者正在逐步打破『刚兑』思维,对稳健投资的理解从『只要收益、不能波动』,慢慢转向『用可控波动换取长期稳健的收益』。
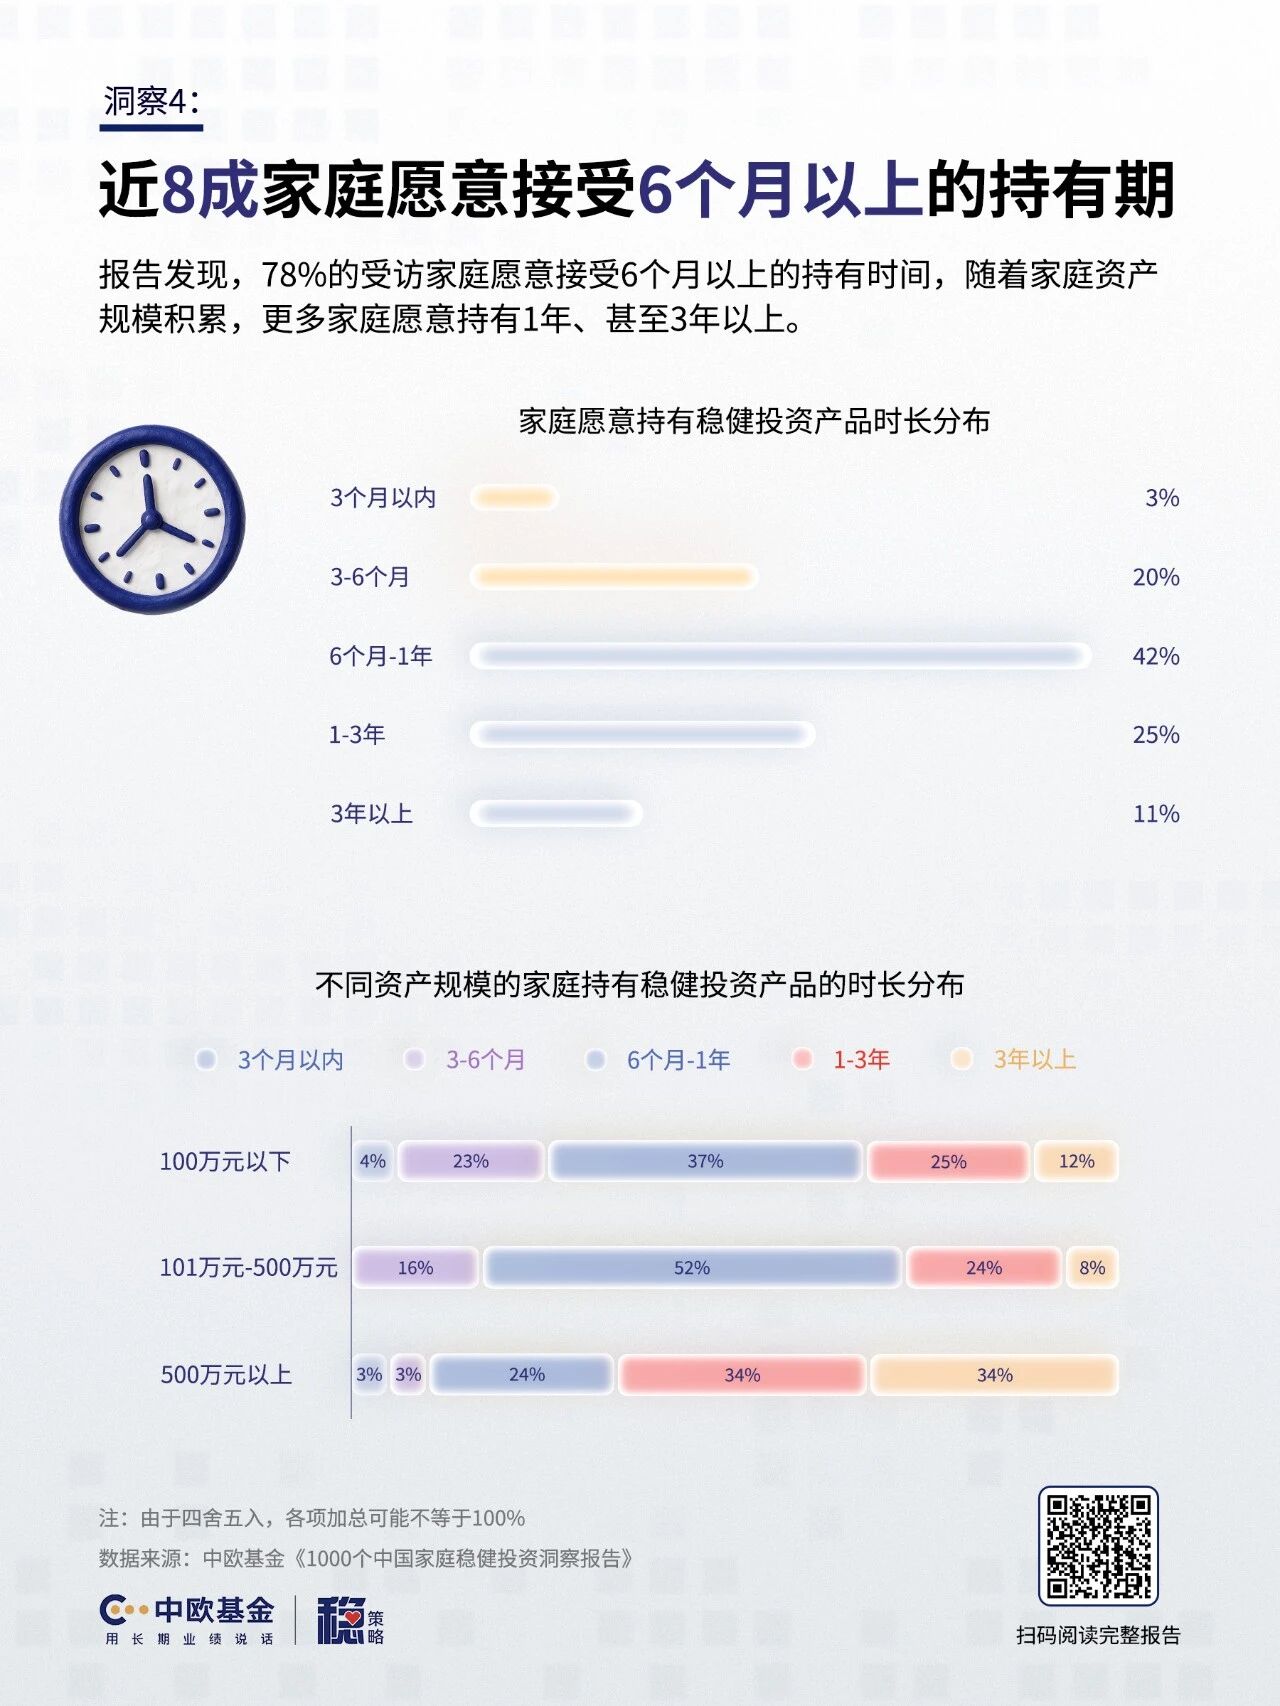
另外,《报告》还显示,78% 的受访家庭愿意持有一款稳健投资产品超过 6 个月,其中 42% 计划持有 6 个月至 1 年。这意味着,稳健投资已不再是『随时可取的活期替代品』,而是被越来越多家庭视为需要时间沉淀的底仓资产。
背后道理也不复杂:债券的利息得靠时间攒,『固收+』的股票增强部分得扛过波动才能见效,净值的修复也需要时间。就说今年 6 月那波 R2 理财回撤吧,当时慌着赎回的人,后来不少都拍大腿——拿着不动的账户,后续随着时间积累反而有逐步修复的机会,反而是割肉跑了的,把浮亏变成了真金白银的亏损。短期看是波动,拉长看仍有修复机会。
而这,恰恰引出了一个更关键的问题:既然大家都懂『要拿住』,那拿不拿得住,最后体验到底差多少?《报告》的数据,给出了一个有些意料之外的答案。
长期持有=更高胜率
先看当产品跌到快触及心理底线的时候,大家是怎么选的?
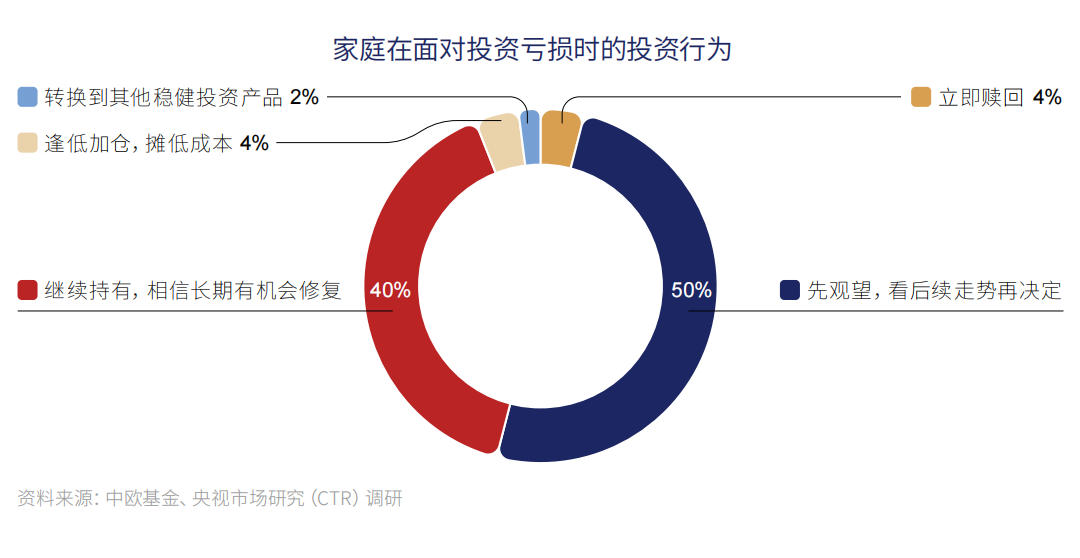
50%的人选择先不赎,看看再说
40%的人选择继续拿着,相信早晚能回来
4%的人选择趁便宜再加点
只有6%的人,立马赎回或者换产品
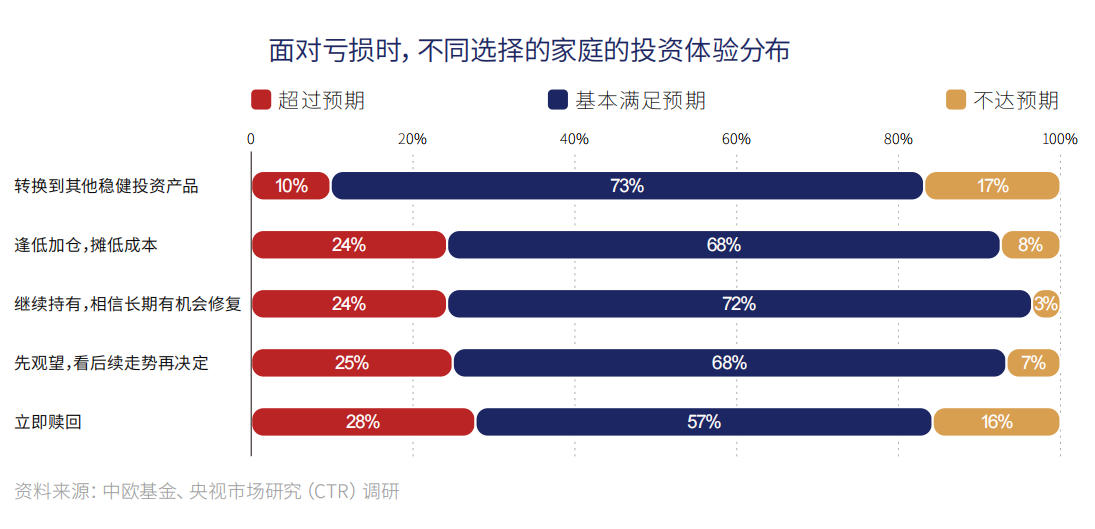
而最终的投资体验,出现了超过 12 个百分点的鸿沟——面对阶段性亏损,97% 的坚持持有者体验达到预期,仅 3% 不达预期;赎回者超15% 不达预期。这是《报告》中最具冲击力的一组对比,即来自面对阶段性亏损时的不同选择。
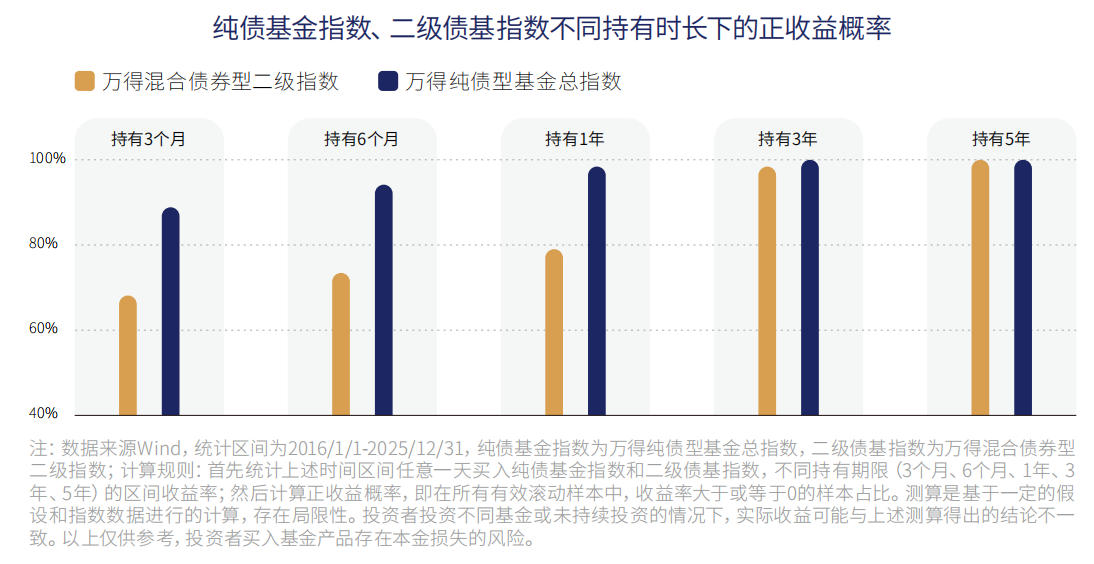
这也不是什么心理作用,是有数据支撑的。《报告》拿纯债基金指数和二级债基指数做了回测,从 2016 年到 2025 年,持有时间从 3 个月拉长到 5 年,赚钱的概率越来越高,平均收益也越来越高,特别是拿到 3 年以上,体验明显上了一个台阶。
当然,长期持有不是闭眼死扛。拿不拿得住,关键看你买入时有没有想清楚、有没有建立起真正的持有信心。
信任≠无条件信任
长期持有不是盲目死扛,而是有其内在支撑体系的。《报告》揭示了家庭面对阶段性亏损时坚持持有的三大原因:
54%—对基金经理和管理团队的信任
45%—清楚产品投资策略,理解亏损原因
39%—有明确的持有期规划,短期不需要这笔钱
更值得关注的是,这三大支柱的权重随投资者成熟度发生迁移:在500万以上的高净值家庭中,76% 会因『有明确持有期规划』而坚持持有;另外因『清楚产品的投资策略,理解亏损原因』而坚持持有的投资者比例也大幅提高。
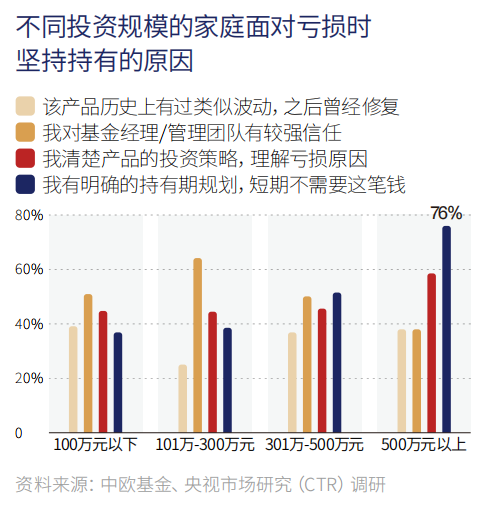
在 10 年以上投资经验家庭中,因『有明确持有期规划』而坚持持有的比例也高达 66%;与此同时,对基金经理的依赖度会随投资经验的增长而下降。
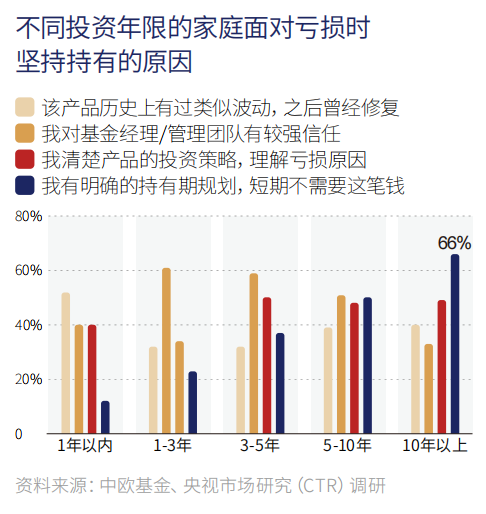
这说明,真正成熟的长期持有者,最终会从『信任他人』走向『自我纪律』。当投资者对自身资金需求有清晰规划、对产品策略有深入理解时,长期持有便不再是需要咬牙坚持的事,而是一种自然而然的投资习惯。
选品标准正在迭代
有意思的是,当家庭愿意用更长的视角看待稳健投资时,他们挑选产品的标准也在悄悄迭代。
过去很多人选稳健产品,第一反应还是看近一年收益率、看排行榜。但《报告》数据显示,这个标准正在改变。在选择产品时,投资者最关注的前三个因素分别是:策略透明度(53%)、公司品牌(50%)、历史最大回撤(43%)。
而相比 1 年以内的短期业绩,关注 3 年以上长期业绩的受访家庭占比更多,达到 33%。
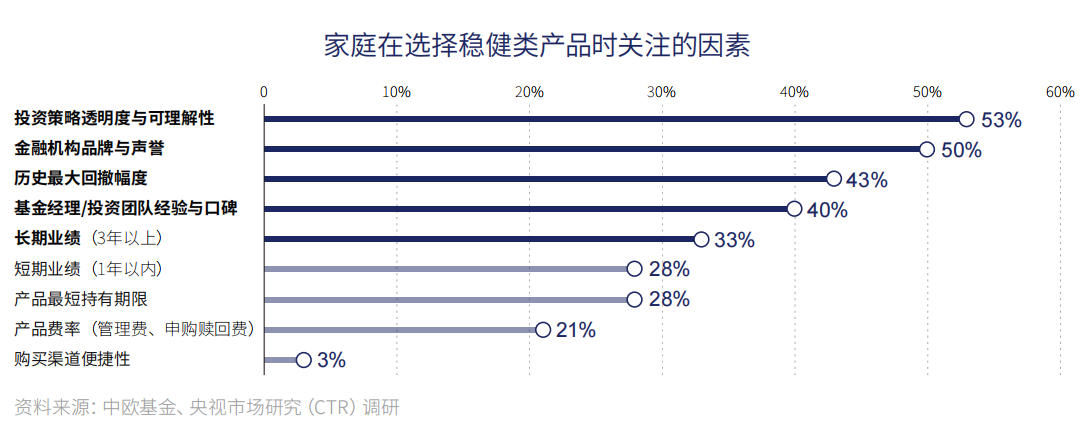
换句话说,家庭选品的指挥棒正在从『短期赚多少』转向『长期稳不稳』。大家开始意识到,稳健投资选的不是某段时间的高收益,而是穿越周期后依然能控制回撤、保持稳健底色的产品。
这也和《报告》提出的『选配持』三步法中『选』的逻辑一致——优选具备『长期稳』特征的产品,重点看长期业绩、长期回撤控制和管理团队的长期品牌口碑这三大金标准。
写在最后
央行发布的《2026年上半年金融统计数据报告》显示,今年上半年,住户存款比去年少增了 3.19 万亿,非银存款多增了 2.1 万亿——说白了,万亿级别的钱正在从银行搬家到具备中长期增值潜力的稳健资产中。
与此同时,更多的增量资金仍在迁徙的过程中。根据测算,2026 年约67 万亿元的中长期定期存款将集中到期。
而截至 2026 年 6 月,五年期定期存款平均利率已降至 1.55%。低利率时代,中国家庭的投资观念正在悄悄转变,更愿意用中长期的眼光看稳健投资,这时候,巨量资金的迁徙只是时间问题,但资金迁徙到哪里?能待多久?更多的是考验机构的产品供给能力以及优质陪伴服务。
作为基金产品的制造商与投资用户的陪伴者,中欧基金整合公司旗下优质的低波策略产品资源,推出『稳策略』产品线。该策略已构建起一套覆盖短债、纯债、一级债基、二级债基及偏债混合型基金、低波策略FOF等全谱系的多元稳策略产品矩阵,旨在通过从低波动策略到中高波动策略的稳健投资梯度化配置,满足不同风险偏好投资者的差异化需求。
当然最重要的还是业绩。国泰海通证券数据显示,截至 2026 年 6 月底,中欧基金在固定收益类中型公司绝对收益榜中近 7 年排名第 3(3/14)。
当机构的产品供给与陪伴服务和投资者的长期需求同频共振,稳健投资才能真正成为承载家庭长远期许的可靠工具。
『长期稳,才是真的稳』也就具象化了。