首页>资道

中加基金冯汉杰:参悟价值投资真谛,与持有人一起慢慢变富

2022-05-03 17:01:05 作者:雷达君 来源:投基演绎法

编者按


贝佐斯问巴菲特:“你的投资体系这么简单,为什么别人不做和你一样的事情?”,巴菲特回答:“因为没有人愿意慢慢变富。”价值投资的原理非常简单,也比较容易理解,但知之非艰,行之惟艰。虽然谈论价值投资的人很多,但在投资过程中践行价值投资的理念的人很少,能够克服人性弱点的投资者更是凤毛麟角。在《五十策》的访谈当中,中加基金冯汉杰向投基演绎法深度解析了价值投资的理念以及其在投资生涯中的具体实践。


策叁


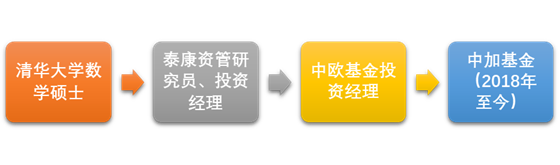
冯汉杰本硕均就读于清华大学数学系,历任泰康资产管理有限公司研究员、投资经理,中欧基金投资经理,2018年加入中加基金担任基金经理。
1.png

十余年的投研经验,让他对价值投资的认知格外深刻,以合适的价格买入优秀的公司是他一贯坚持的投资理念,“稳稳的幸福”和“慢慢变富”是他带给持有人的投资体验。

冯汉杰.jpg


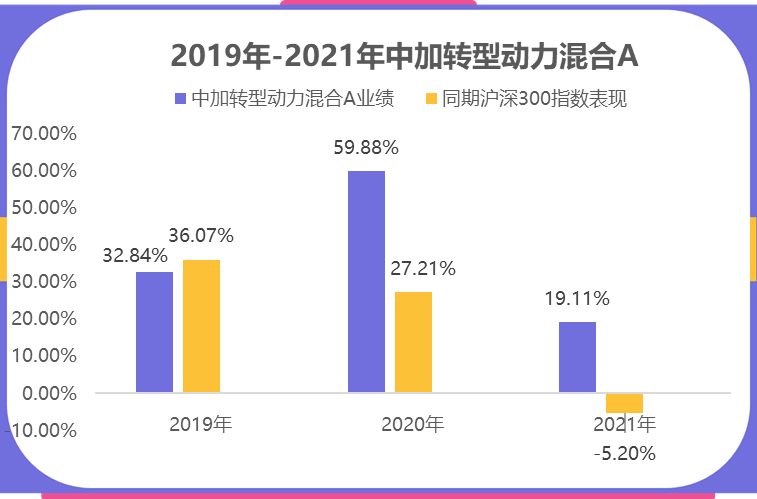
截至2022年1月21日,冯汉杰任职中加转型动力混合A基金经理以来,累计回报为147.79%,年化回报33.58%。2019-2021年的三个完整年度,中加转型动力混合A每年收益分别为32.84%、59.88%、19.11%,而同期沪深300指数的表现为36.07%、27.21%、-5.20%(基金业绩数据来自中加官网,指数表现来自同花顺)。

2.png

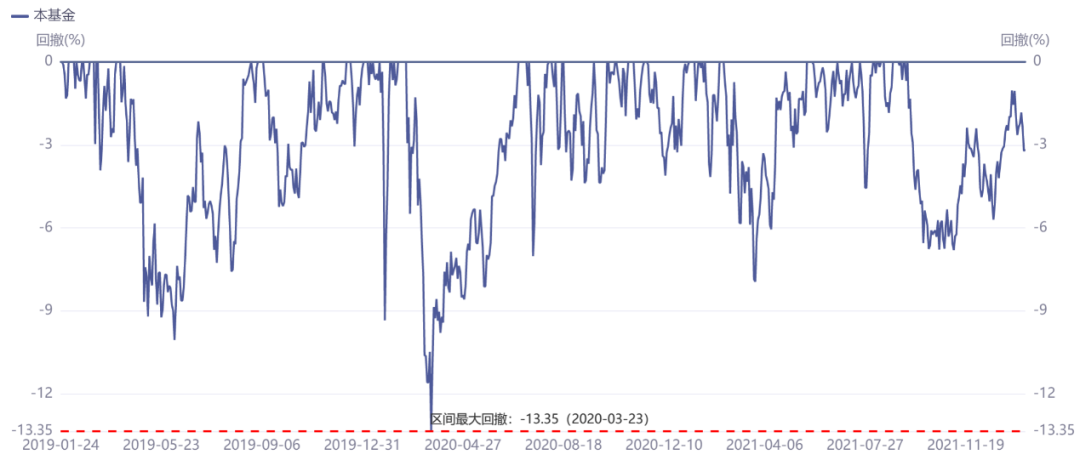
过去三年,A股行情火爆,通过重仓某一赛道实现业绩翻倍的基金经理非常常见,冯汉杰的成绩在里面其实不算拔尖,但难能可贵的是,他的回撤控制能力非常优秀,像中加转型动力混合A,据天相投顾和同花顺数据,截至2022年1月24日,该基金近一年最大回撤只有7.94%,超越97%的同类,近三年最大回撤只有13.35%,优于同类15.50%的平均回撤水平。


中加转型动力混合最近三年最大回撤
3.png

数据来源:同花顺iFinD,统计区间2019年1月14日-2022年1月24日


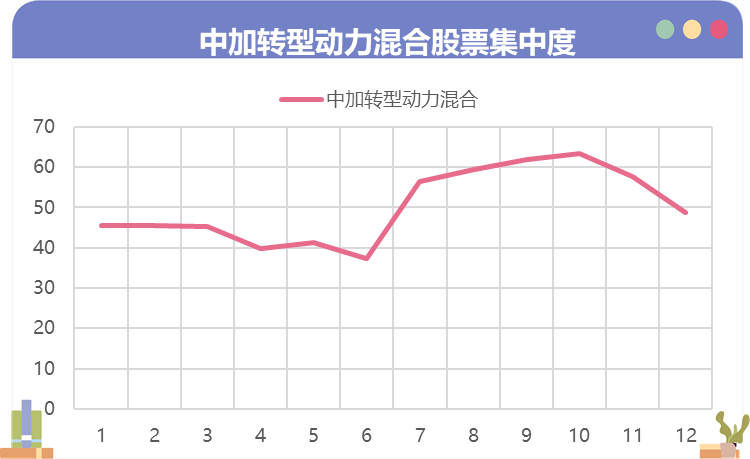
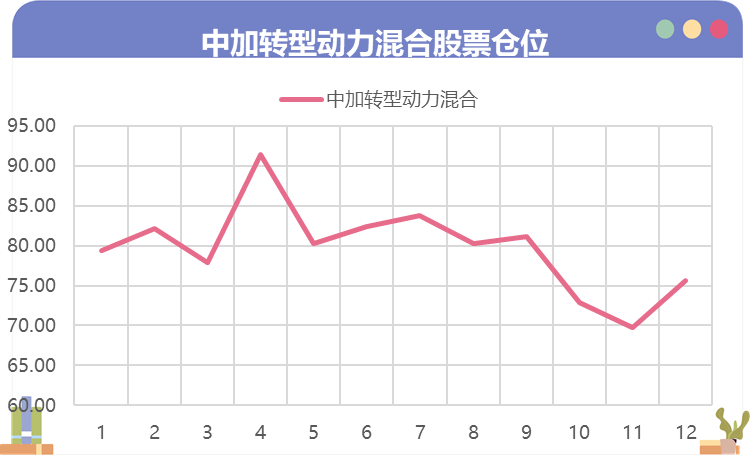
提到低回撤,很多投资者可能会将组合低仓位和股票分散配置联系起来。不过,雷达君发现,自冯汉杰执掌中加转型动力以来,仓位一直保持在较高水平,2019年以来的12份季报中,中加转型动力混合有11个季度的股票仓位维持在70%以上。再看中加转型动力混合的股票集中度,虽然不能说持仓高度集中,但也不能说是分散,2021年该基金的持仓集中度有上升趋势,去年上半年的前十大重仓股的占股票市值比例一度超过60%(数据来源:同花顺iFinD)。
4.png

数据来源:同花顺iFinD,统计区间2019年Q1-2021年Q4

5.png

数据来源:同花顺iFinD,统计区间2019年Q1-2021年Q4

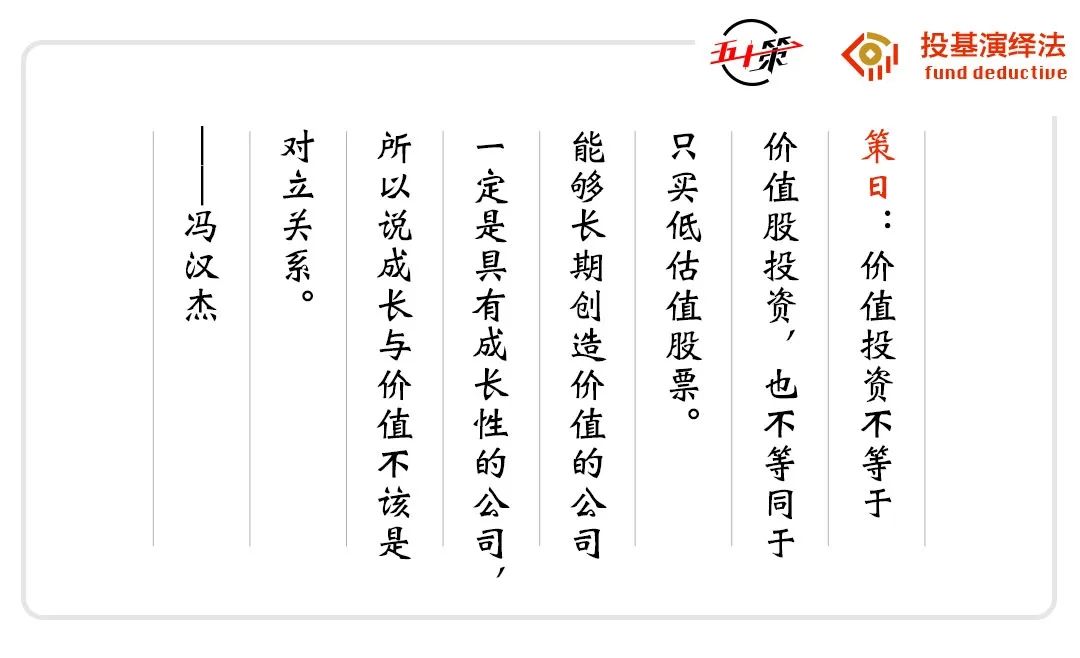
访谈过程中,冯汉杰旗帜鲜明的指出,国内很多人把价值投资混同于价值股投资,误以为价值投资就是低估值投资,并且把价值和成长对立起来,二者其实并非对立关系,因为能够长期创造价值的公司一定是具有成长性的公司。从理念上来讲,价值投资其实很简单,就是好公司、好价格。但知易行难,关键在于能够在实践中始终贯彻价值投资理念,并且不断打磨、提升自己的投资能力。


资管行业从业十余载

投基演绎法:您本科和硕士念的都是数学,后来为什么选择进入资产管理行业?


冯汉杰:我从事资产管理行业十余年了,当初进入这个行业主要基于几方面考虑。首先,我的志趣本来是做实业,但我硕士毕业之际,恰逢金融危机发酵,实体经济严重受挫,职业机会比较少,且发展前景也不太明朗,可选空间比较有限;其次,我本科时候在资管行业里做过一段实习,我对股票研究工作还算感兴趣,能力也比较胜任;另外,我一直都比较关注实业,股票研究可以了解各行各业的商业模式,也算是间接支持实业发展。
 
投基演绎法:您如何评价自己任职基金经理以来的表现?
 
冯汉杰:我任职中加转型动力基金经理三年多时间,这只产品业绩实现翻倍,总体表现还算可以,但距离优秀还是有一定差距的。就基金业绩来源而言,因为我主要以自下而上选股为主,很少去做行业配置,产品大部分收益都是由个股贡献的,虽然我也选到一些翻几倍的牛股,但在公募现行的风控制度下,就算是这样的牛股,对组合整体业绩的贡献度也不如想象中大,更多是靠一点点积累,慢慢把组合收益做厚。
6.jpg

到底什么是价值投资?


投基演绎法:你如何看待价值投资?

 
冯汉杰:价值投资(value investment)不等于价值股投资(value stock investment),也就是说买入低估值的公司,而是通过基本面分析,在合适的价格买入能够长期创造价值的企业。能够长期创造价值的公司一定是具有成长性的公司。换言之,价值投资和成长投资其实并不对立。而且,巴菲特所说的“好价格”,是相对于好公司合理价格的低估,而不是一个确切的市盈率数字。
 
我所信奉和践行的是巴菲特那套价值投资体系,这既是性格使然,也是理性选择的结果。就像贝索斯曾经问过巴菲特:你的投资体系这么简单,为什么别人不做和你一样的事情?巴菲特的答复是:因为没有人愿意慢慢变富。
 
说实话,我也想成为一名成功的趋势型交易选手,我也想我买的股票今天涨停,明天涨停,后天接着涨停,但我发现当我这么做的时候,我反而是亏损的,我只能放弃这种不切实际的目标,选择慢慢变富的目标。
 
性格决定我愿意去践行价值投资,同时,我又找不到快速变富的好方法,只能像巴菲特那样,老老实实做价值投资,慢慢变富。
 
从理念上来讲,价值投资其实很简单,就是好公司、好价格。但知易行难,关键在于能够在实践中始终贯彻价值投资理念,并且不断打磨、提升自己的投资能力。


7.jpg


专注公司自身质量

投基演绎法:请介绍一下你的投资框架,以及选择这一投资框架的原因。

 
冯汉杰:我的投资框架是纯粹的自下而上选股。我不会做行业筛选,只要这家公司未来能够给组合带来不错的回报,不管是朝阳行业,还是夕阳行业,我都会考虑买入。
 
之所以形成这样的投资风格,很大程度是因为在职业生涯初期,我曾从事过策略研究工作,本质上就是行业推荐,但结果证明这种选股方法并不适合我。
 
投基演绎法:能否说一下在你的投资框架形成过程中的重要节点?当前的投资框架是否还有进步的空间?
 
冯汉杰:我的投资框架在过去几年里也在不断进化。一是放弃投资烟蒂股的偏好,将好公司放在第一位,价格放到了第二位;二是,不去刻意限制股票集中度;三是,对自己的能力圈有了更清醒的认知。
 
我觉得现在我的投资框架在思维体系上已经基本成形,但是在“术”的层面上还有很大的改进空间。以价值投资为例,对于如何识别好公司、好价格,应该就属于“术”的层面,我还有很多行业知识需要去不断学习。
 
投基演绎法:你的择股标准是什么?
 
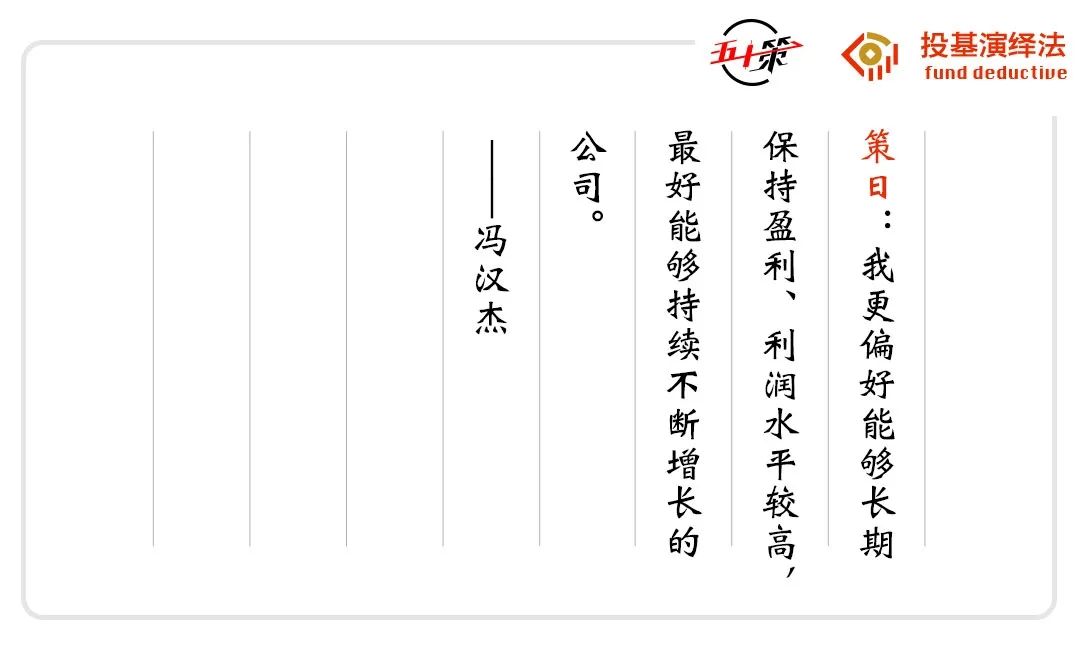
冯汉杰:择股方面,我更偏好能够长期保持盈利能力、利润水平较高,最好能够持续不断增长的公司。目前光是A股就有几千只股票,为了减少工作量,我通常会用财务指标过滤掉大部分企业。我比较看重盈利能力和盈利质量方面的指标。
 
投基演绎法:如何看待投资中的胜率和赔率?
 
冯汉杰:我会综合考虑胜率和赔率,赔率会相对优先一点。就像泡沫破裂之前,泡沫股的价格能涨多高是很难估算的,因此其赔率也是无法计算的,所以我会选择左侧交易,不太喜欢跟泡沫共舞。
8.jpg
好公司要有竞争力


投基演绎法:你认为什么样的公司才是好公司?

 
冯汉杰:我认为在同行中能够展现出明显竞争力的就是好公司。所谓的企业竞争力,其实是有很多方面的,像成本控制,技术实力,或者渠道能力等,都是竞争力的一个方面,没法一概而论。为了节省精力,我会先从财务指标去看一家公司的竞争力,如果利润率不够高大概率说明这家公司竞争力不够强,即使这家公司业绩增速很快,也只能说明其所在行业处于景气状态。
 
当然,盈利能力和企业竞争力不是充分必要条件,不排除有部分竞争力比较强的公司,盈利能力一般,但因为个人的时间精力毕竟有限,这种用财务指标进行初筛的方法,可以为我节省很多时间。
 
投基演绎法:白酒医药的盈利能力都很强,看您最新季报里面的十大重仓股,好像没有这些行业的股票,是因为它们的竞争力不够吗?
 
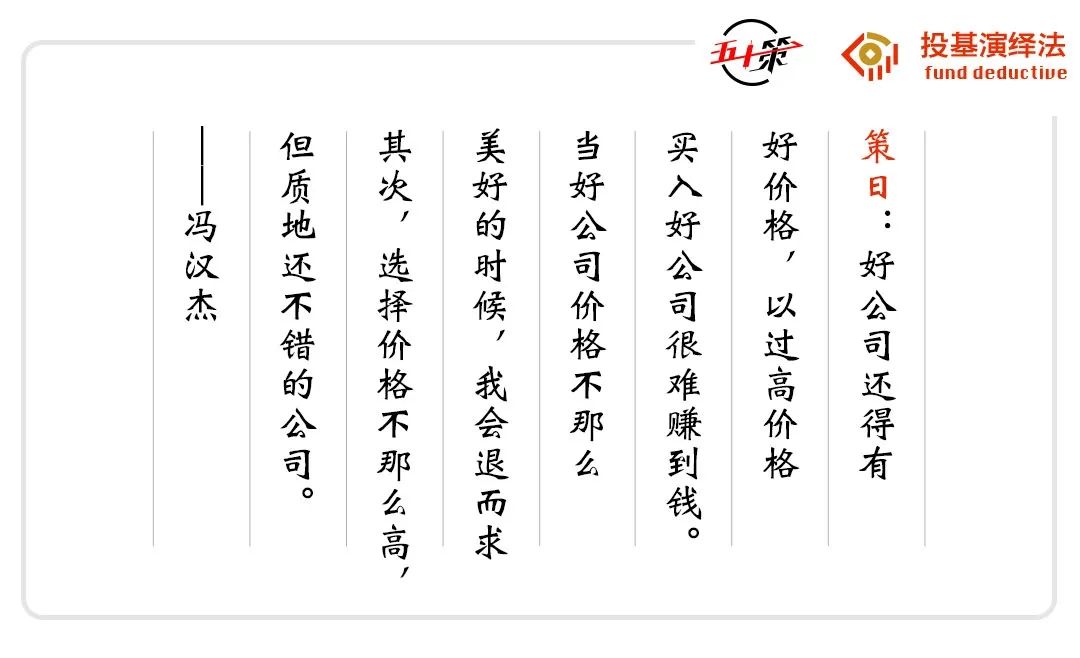
冯汉杰:对我而言,好公司是第一位的,但要想获取比较好的收益,还得有个好价格才行,如果好公司价格不那么美好,我会退而求其次,选择价格比较合适,质地也不差的公司。白酒、医药行业里有很多具有竞争力的企业,但目前估值对我来说,不算有吸引力。

9.jpg


投资策略决定组合低回撤


投基演绎法:你的产品回撤水平相对比较低,你是如何控制组合回撤的?

 
冯汉杰:在资产配置层面,我会对仓位控制有所保留,一旦市场出现大的转折点,我愿意做仓位的选择,以规避系统性风险。在组合的结构层面,我不会进行行业轮动,纯粹自下而上选股,这在一定程度上让我的投资组合呈现出持股相对分散、行业比较均衡的状态。
 
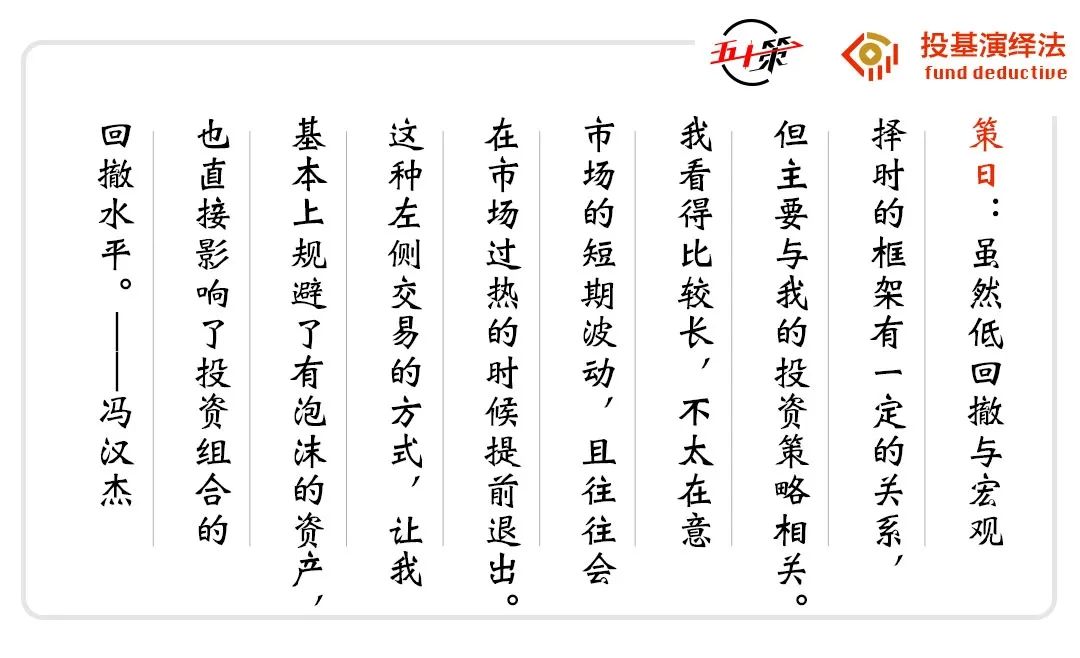
而且,我看得比较长,不太在意市场的短期波动,且往往会在市场过热的时候提前退出,哪怕大家预期股价还会继续上涨。这种左侧交易的方式,让我基本上规避了有泡沫的资产,也直接影响了投资组合的回撤水平。
 
当然,回撤水平不是越低越好。绝对的低回撤只能以牺牲收益为代价,如果想回避所有的波动,只能永远保持低仓位,但这长期看会大幅牺牲收益。风险应该是较长期、较大幅的回撤,这种回撤才有必要、且有可能去控制,因为这种级别的回撤通常有迹可循。
 
投基演绎法:简单介绍一下你管理固收+产品的投资分工。
 
冯汉杰:我主要负责固收+产品的资产配置和“+”部分的投资。“+”部分目前我是通过股票多头来实现的。因为股票的波动率远大于债券,为了保证固收+产品的波动率,组合资产配置也是由我来负责。
10.jpg
2022年的机会与风险


投基演绎法:2022年的机会和风险有哪些?


冯汉杰:机会方面,主要来自政策力度,短期政策发力有可能会引领一波行情,如果政策力度足够大,不排除市场会出现超预期的上涨。


风险方面,在稳增长政策托底的情况下,国内经济大概率不会失速,目前A股估值整体合理,整体风险并不大,更多是结构性风险。目前最大的压力来自海外,美国流动性政策收紧会对国内核心资产的估值带来一定的影响,美股的不确定性可能也会压制A股。


投基演绎法:近期银行地产比较活跃,你对这两个板块怎么看?


冯汉杰:银行地产存在逆境反转的可能,但是银行和地产又有所不同。我个人对地产的判断倾向于行业大分化,未来地产板块可能会同时存在少数翻倍牛股和大多数表现平庸的个股并存的局面。站在当前时点,从估值来看,银行板块可能会有行业整体修复的机会,以三年维度来看,银行板块有望跑出超额收益。
6.jpg

注释:中加转型动力A成立于2018年年9月5日,冯汉杰自2018年12月5日担任基金经理,成立至2018年末、2019年度、2020年度、2021年度净值增长率为1.71%/32.84%/59.88%/19.11%,同期业绩比较基准增长率为-5.09%/21.41%/16.22%/-1.88%。


中加核心智造混合A成立于2020年7月22日,成立至2020末、2021年度净值增长率分别为21.63%、15.42%,同期业绩比较基准收益率分别为-1.36%、9.59%。中加科丰价值精选混合成立于2020年5月8日,成立至2020年末、2021年度净值增长率分别为12.6%、8.35%,同期业绩比较基准增长率为10.16%、-0.38%。中加聚庆定开混合A成立于2020年5月22日,成立至2020年末、2021年度净值增长率分别为15.4%、9.32%,同期业绩比较基准增长率为3.39%、1.9%。中加聚隆持有期混合A成立于2021年3月24日,成立至2021年末净值增长率为4.26%,同期业绩比较基准增长率为2.85%。中加聚优一年混合A成立于2021年6月30日,成立至2021年末净值增长率为2.77%,同期业绩比较基准增长率为1.39%。中加喜利回报和中加邮益一年持有成立未满六个月,不列示业绩。以上数据均来自基金产品定期业绩报告。


风险提示:以上观点仅代表基金经理个人意见,不代表中加基金管理有限公司的投资建议,也不代表任何投资建议。基金有风险,投资需谨慎。本资料仅为宣传用品,不作为任何法律文件,也不构成任何法律承诺,既往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成对基金业绩表现的保证。产品收益受股市、债市等影响可能会有波动风险,敬请投资者注意。基金管理人承诺以诚实信用、勤勉尽职的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金管理人目前基于中加转型动力、中加科丰价值精选中风险评级。投资人在进行投资决策前,请仔细阅读本基金的《基金合同》和《招募说明书》等法律文件,并根据投资目的、投资期限、投资经验、资产状况等综合选择与自身风险承受能力相匹配的基金产品,具体以销售机构评价结果为准,投资人在购买本基金时需按照销售机构的要求完成风险承受能力与产品风险之间的匹配检验。中国证监会的注册并不代表中国证监会对该基金的风险和收益作出实质性判断、推荐或保证。投资者进行投资时,应严格遵守反洗钱相关法律的规定,切实履行反洗钱义务。
风险提示:文章内容仅供参考,不构成对阅读者的投资建议。投资有风险,入市需谨慎!